



🔎 Puntos clave
- La norma VS sustituye a la VSME y se convierte en el marco europeo oficial de información voluntaria para las empresas no sujetas a la CSRD.
- Se basa en dos módulos, una base de 11 indicadores y un módulo completo de 9 indicadores adicionales.
- La VS retoma los principios fundamentales de la doble materialidad sin imponer un análisis formal, y cubre los principales aspectos ambientales, sociales y de gobernanza.
- El “value chain cap” limita a 23 puntos de datos lo que un gran cliente puede exigir a una empresa de 1.000 empleados o menos a partir de 2027
La norma VS ofrece a las microempresas, pequeñas empresas, pymes y empresas de mediana capitalización un marco simplificado para estructurar su información sobre sostenibilidad y responder a las expectativas de sus grupos de interés. Descubra qué contiene esta versión simplificada de la CSRD, qué cambia respecto a la VSME y cómo utilizarla para elaborar y publicar su informe de sostenibilidad.
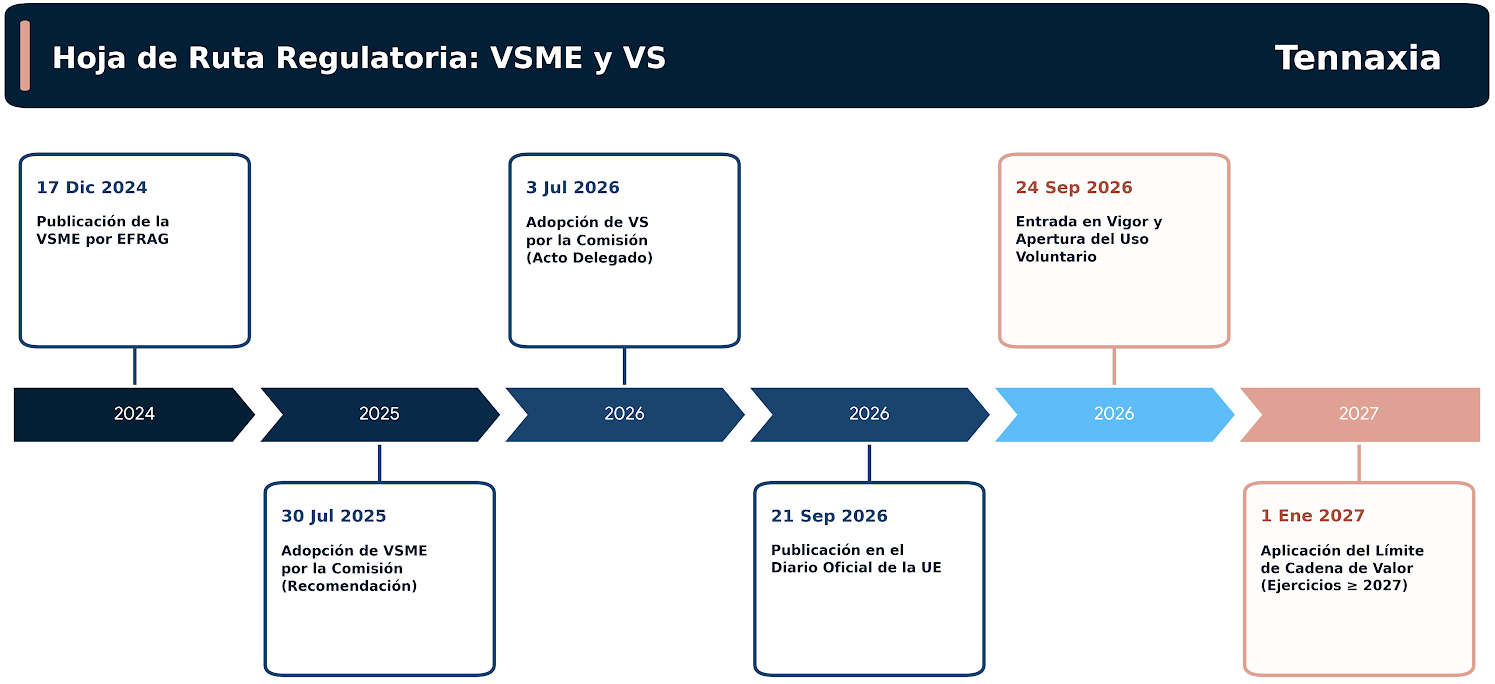
El 3 de julio de 2026, la Comisión Europea adoptó la norma VS (Voluntary Standard), un marco de información sobre sostenibilidad destinado a las empresas no sujetas a la CSRD. Publicada en el Diario Oficial de la Unión Europea el 21 de septiembre de 2026 y en vigor desde el 24 de septiembre de 2026, sucede a la VSME y cambia su naturaleza jurídica: mientras que la VSME era solo una recomendación, la VS es un acto delegado.
Este cambio de estatus no es meramente cosmético. La VS se convierte en el marco de referencia oficial del value chain cap, ese límite que restringe lo que una gran empresa sujeta a la CSRD puede exigir a las empresas de su cadena de valor. En otras palabras: una norma voluntaria en su adopción, pero que produce efectos jurídicos vinculantes en cuanto un cliente solicita información a sus proveedores.
¿Qué es la norma VS (antes VSME)?
La Comisión Europea encargó al EFRAG el desarrollo de una norma voluntaria de reporte de sostenibilidad destinada a microempresas, pequeñas empresas y pymes.
Esta norma, la VSME (Voluntary Sustainability reporting standard for SMEs), fue publicada por el EFRAG el 17 de diciembre de 2024 y posteriormente adoptada por la Comisión Europea el 30 de julio de 2025 bajo forma de recomendación.
El paquete Omnibus I solicitó entonces a la Comisión que transformara esta norma voluntaria en un acto delegado. Esto se ha materializado con el Reglamento Delegado (UE) 2026/1560 del 3 de julio de 2026, que establece las «normas de reporte de sostenibilidad de uso voluntario para las empresas protegidas por el límite de la cadena de valor». Por tanto, la VSME, en su versión de recomendación, deja paso a la VS.
Una norma que se enmarca en el Pacto Verde Europeo y la CSRD
Aunque la norma VS se dirige a empresas que no están sujetas a la CSRD, forma parte de un proyecto integral de normalización europea de los informes de sostenibilidad. El 21 de septiembre de 2026 se publicaron dos textos en el Diario Oficial:
El EFRAG ha publicado un conjunto de normas:
- las ESRS revisadas: el Reglamento Delegado (UE) 2026/1563, que simplifica y sustituye el conjunto de normas de 2023 aplicable a las empresas sujetas a la CSRD
- la norma VS : el Reglamento Delegado (UE) 2026/1560, destinado a las empresas que han quedado fuera del ámbito de aplicación de la CSRD.
La VS se ha elaborado en coherencia con las ESRS: cubre los mismos aspectos de sostenibilidad, pero con requisitos proporcionados a las capacidades y características de las empresas destinatarias, incluidas las microempresas. El texto especifica explícitamente que no impone ninguna obligación legal de información, a diferencia de las ESRS.
¿Cuál es el objetivo de la norma VS?
El objetivo principal de la VS es facilitar la adaptación de las empresas no sujetas a la CSRD a las expectativas de sus relaciones comerciales en materia de sostenibilidad, proporcionándoles un marco más accesible, proporcionado y adaptado a su tamaño y recursos.
El texto le asigna cuatro finalidades:
- satisfacer las necesidades de datos de las empresas sujetas a la presentación de informes obligatorios que solicitan información sobre sostenibilidad a su cadena de valor;
- satisfacer las necesidades de bancos e inversores, y por tanto facilitar el acceso a la financiación;
- mejorar la gestión de los retos de sostenibilidad a los que se enfrentan estas empresas (contaminación, salud y seguridad laboral) para apoyar su crecimiento y reforzar su resiliencia a corto, medio y largo plazo;
- contribuir a una economía más sostenible e inclusiva.
¿Qué empresas están afectadas por la VSME?
Este es uno de los cambios principales respecto a la VSME. El criterio ya no es la calificación de PYME, sino un umbral único de plantilla : la VS se dirige a las empresas que, en la fecha de cierre de su balance, no hayan superado una media de 1.000 empleados durante el ejercicio anterior.
En términos prácticos, esto amplía la norma mucho más allá de las microempresas y PYMES: las empresas de mediana capitalización y una parte significativa de las grandes empresas no cotizadas entran en su ámbito de aplicación. Desde la entrada en vigor del texto, cualquier empresa no sujeta a las obligaciones de información de la CSRD puede aplicar la VS.
La norma prevé además un segundo umbral, esta vez interno: un cierto número de indicadores, esenciales para otras empresas, pasan a ser voluntarios para las empresas de 10 empleados o menos. El texto los señala entre corchetes.
¿Qué impacto ha tenido el Omnibus europeo en la VS?
El paquete Omnibus I ha transformado profundamente el panorama de la información no financiera en Europa. Ha ajustado las disposiciones de la CSRD, la CSDDD y la Taxonomía verde teniendo en cuenta las realidades económicas de las empresas europeas.
El ámbito de aplicación de la CSRD se centra ahora en las empresas de más de 1 000 empleados con una cifra de negocios neta superior a 450 millones de euros, lo que excluye a la gran mayoría de las empresas inicialmente afectadas por la obligación de informar.
No obstante, estas empresas siguen estando sujetas a las demandas de sus grupos de interés —inversores, bancos, grandes clientes— que desean seguir recibiendo información ESG. Aquí es donde la VS cobra todo su sentido: constituye un marco estructurado y armonizado para responder a estas expectativas sin imponer una carga administrativa excesiva.
Al ampliar el ámbito de aplicación de la norma a empresas de hasta 1 000 empleados, el Omnibus la convierte en un estándar de mercado de facto, especialmente para las empresas de mediana capitalización y aquellas que trabajan con grandes grupos sujetos a la CSRD. Aunque no sea obligatorio, a estas empresas les interesará, dada su dimensión y sus retos, complementar esta base normativa con indicadores sectoriales y/o estratégicos cuando dispongan de ellos.
El value chain cap : lo que un cliente puede pedirle
Es la novedad estructural de la VS y la razón por la que se ha transformado en un acto delegado.
El principio
El value chain cap es un techo de información. Prohíbe a una empresa sujeta a la presentación de informes obligatorios exigir a una empresa de su cadena de valor que cuente con 1 000 empleados o menos de media durante el ejercicio anterior, información que vaya más allá de lo previsto en la VS.
El objetivo es evitar el efecto cascada: sin este techo, las exigencias de la CSRD y la CSDDD se trasladarían mecánicamente, contrato tras contrato, a empresas que no tienen ni los medios ni la obligación de responder a ellas.
Este techo se aplica a los ejercicios iniciados a partir del 1 de enero de 2027.
La lista precisa de la información exigible
El anexo II del reglamento delegado no remite a la norma en su conjunto: enumera 23 puntos de datos, y solo esos, que un cliente puede solicitar. La lista distingue dos regímenes según la plantilla de la empresa solicitada.
Dos datos útiles de esta tabla:
- 15 de los 23 puntos corresponden al módulo básico, y 8 al módulo completo. Por tanto, una empresa que haya completado ambos módulos ya ha respondido, de hecho, a todo lo que se le puede exigir.
- Ningún indicador medioambiental es exigible a una empresa de 10 empleados o menos. Ni energía, ni GEI, ni agua, ni residuos.
Los grandes principios de la norma VS
La norma VS establece un marco claro para la elaboración de informes de sostenibilidad. Se basa en principios que buscan, al mismo tiempo, garantizar la calidad de la información divulgada y reducir la carga administrativa de las empresas afectadas.
Calidad de la información
Aunque la VS no exige un análisis de doble materialidad, mantiene sus principios fundamentales. Las empresas deben divulgar cómo han tenido, o es probable que tengan, impactos positivos o negativos en el medio ambiente y en las personas a corto, medio y largo plazo. También deben especificar cómo los problemas ambientales y sociales afectan o es probable que afecten a su situación financiera, sus resultados y sus flujos de caja.
Al igual que con la CSRD, la información comunicada debe ser relevante, fiel, comparable, comprensible y verificable. Dependiendo de sus actividades, las empresas pueden, y deberían, incluir indicadores o análisis complementarios que reflejen los problemas específicos de su sector. Esto se refiere, en particular, a las emisiones de GEI de Alcance 3, cuya declaración no es exigida por la VS, pero la norma especifica que puede ser apropiada para empresas de los sectores industrial, agroalimentario, de construcción inmobiliaria y de embalaje.
Comparabilidad de la información
A partir del segundo año de presentación de informes, las empresas deberán proporcionar información comparativa con respecto al ejercicio anterior, salvo para los indicadores publicados por primera vez.
Principio de "si procede"
Algunos indicadores solo se refieren a situaciones específicas. La empresa solo está obligada a facilitarlos si las circunstancias descritas son aplicables a su actividad. Cuando una empresa no proporciona información de este tipo, se supone por defecto que no es aplicable a su contexto.
Integración de filiales
Si la empresa es la sociedad matriz de un grupo, se recomienda que prepare su informe sobre una base consolidada, integrando en él la información de sus filiales. En este caso, las filiales están exentas de presentar informes.
Periodicidad y accesibilidad del informe
Si el informe se prepara para satisfacer las necesidades de grandes empresas o bancos que exigen una actualización anual, debe elaborarse anualmente. Cuando la empresa elabore estados financieros, el informe de sostenibilidad debe cubrir un periodo coherente con ellos. Si ciertos datos no han variado de un año a otro, la empresa puede simplemente indicarlo y remitirse al informe anterior.
La norma también prevé una articulación con el EMAS : una empresa que publique una declaración medioambiental conforme al Reglamento (CE) n.º 1221/2009 puede presentar la información EMAS y VS en un informe único, de modo que los elementos comunes solo se presenten una vez.
La función principal de este informe es informar a los socios comerciales, actuales o potenciales. La empresa puede optar por hacerlo público, integrándolo en una sección distinta de su informe de gestión si publica uno, o como un documento separado.
Incorporación de elementos por referencia
Para evitar publicar la misma información dos veces, la empresa puede remitirse, en su informe de sostenibilidad, a información publicada en otros documentos accesibles al mismo tiempo y desde el mismo conjunto documental.
Protección de información sensible
La empresa puede omitir cuatro categorías de información:
- en casos excepcionales, información cuya divulgación perjudicaría gravemente su posición comercial;
- información relativa al capital intelectual, propiedad intelectual, conocimientos técnicos, información tecnológica o resultados de innovación, calificada como secreto comercial ;
- información clasificada ;
- información que debe protegerse en virtud de otros textos de la Unión o del derecho nacional, o para preservar la privacidad o la seguridad de una persona física o la seguridad de una persona jurídica.
Esta facultad está sujeta a dos condiciones acumulativas: la empresa declara, para cada punto de datos omitido, que ha hecho uso de esta exención (conforme al punto b del indicador B1), y reexamina en cada fecha de cierre si la omisión sigue estando justificada.
Coherencia con los estados financieros
Cuando la empresa publica estados financieros, la información de su informe de sostenibilidad debe ser coherente con estos para el mismo periodo, y presentarse de manera que facilite la comprensión de los vínculos entre ambos, por ejemplo, mediante referencias cruzadas adecuadas.
Una estructura de dos niveles: norma básica y norma completa
La norma VS se compone de dos módulos: un módulo básico (Basic Module) y un módulo completo (Módulo integral).
La modularidad sigue siendo uno de los principios rectores de la norma. Las empresas pueden elegir entre dos opciones al elaborar su informe de sostenibilidad y deben declarar explícitamente cuál han seleccionado:
- OPCIÓN A : solo el módulo básico;
- OPCIÓN B : módulo básico y módulo integral.
Un módulo debe cumplirse en su totalidad, con la única salvedad del principio de «si procede». Además, la aplicación del módulo básico es un requisito previo para la del módulo integral.
El módulo básico de la norma VSME
El módulo básico es el enfoque objetivo para las microempresas y constituye la base mínima para todas las demás.
Se compone de 11 indicadores estructurados en torno a los pilares ESG: medio ambiente, social y gobernanza.
Las empresas que completen únicamente este módulo pero deseen proporcionar información adicional pueden seleccionar determinados datos del módulo integral para enriquecer su informe.
Información general
B1 - Bases de preparación
La empresa debe especificar:
- la opción elegida (solo módulo básico, o módulo básico y módulo completo), acompañada de una declaración explícita de conformidad con la norma;
- la información omitida por motivos de protección de información sensible, si procede;
- si el informe se elabora sobre una base individual o consolidada;
- en caso de informe consolidado, la lista de las filiales cubiertas, con su domicilio social;
- una base de información general: forma jurídica, código(s) NACE, total del balance, cifra de negocios, número de empleados (en número de personas o en equivalente a tiempo completo), país de actividad principal y ubicación de los activos significativos, y geolocalización de los centros propios, alquilados o gestionados.
La empresa también debe describir brevemente las certificaciones o sellos de sostenibilidad que haya obtenido, especificando, si procede, el organismo emisor, la fecha y la calificación obtenida.
🔍 Nota: la guía de la EFRAG especifica que la geolocalización debe proporcionarse sitio por sitio, en puntos espaciales para las unidades puntuales o en polígonos para los sitios extensos (explotación agrícola, mina, instalación), con una precisión de cinco decimales.
B2 - Prácticas, políticas e iniciativas futuras para la transición hacia una economía más sostenible
Si la empresa ha implementado prácticas, políticas o iniciativas futuras para su transición hacia una economía más sostenible, debe indicarlo y especificar si dispone de:
- de prácticas : por ejemplo, esfuerzos de reducción del consumo de agua y electricidad, reducción de las emisiones de GEI, prevención de la contaminación, mejora de la seguridad de los productos, de las condiciones laborales o de la igualdad de trato, o incluso asociaciones relacionadas con proyectos de sostenibilidad;
- de políticas sobre cuestiones de sostenibilidad, especificando si son públicas y si existen políticas ambientales, sociales o de gobernanza diferenciadas;
- deiniciativas futuras o planes prospectivos en proceso de implementación;
- de objetivos que permitan realizar el seguimiento de la implementación de dichas políticas.
El apéndice B de la norma proporciona una lista de cuestiones de sostenibilidad que pueden cubrirse. La guía de EFRAG propone estructurar la respuesta en una matriz que cruce diez cuestiones (cambio climático, contaminación, agua, biodiversidad, economía circular, plantilla propia, trabajadores de la cadena de valor, comunidades afectadas, consumidores y usuarios finales, conducta empresarial) con tres preguntas: existencia, accesibilidad pública, existencia de objetivos.
Datos ambientales
B3 - Energía y emisiones de gases de efecto invernadero
[Voluntario para empresas de 10 empleados o menos]
La empresa debe indicar su consumo total de energía en MWh. Si puede obtener la información necesaria, proporcionará un desglose que cruce la electricidad (según facturación) y los combustibles, por un lado, y la energía renovable y no renovable, por otro.
Asimismo, informará sobre sus emisiones brutas absolutas estimadas de GEI durante el periodo, en toneladas equivalentes de CO2, basándose en el GHG Protocol:
- las emisiones de Alcance 1 (fuentes poseídas o controladas);
- las emisiones de Alcance 2 bajo el enfoque location-based (producción de la energía comprada: electricidad, calor, vapor, frío).
🔍 Nota: la guía de EFRAG admite explícitamente el uso de la normaEN ISO 14064-1 en sustitución del GHG Protocol si este marco de referencia se adapta mejor a las necesidades de la empresa.
B4 - Contaminación del aire, del agua y del suelo
La empresa debe declarar las emisiones de contaminantes al aire, al agua y al suelo derivadas de sus propias operaciones, siempre que esté obligada a declararlas ante las autoridades competentes en virtud del Derecho de la Unión o del Derecho nacional, o que las declare voluntariamente en el marco de un sistema de gestión medioambiental.
Si esta información ya es pública, la empresa puede remitir al documento donde figura, por ejemplo, mediante un enlace.
🔍 Nota: se refiere principalmente a los operadores de instalaciones cubiertas por la Directiva sobre emisiones industriales (DEI), es decir, aproximadamente 75 000 instalaciones en la Unión. Un punto de atención destacado por la guía: el registro europeo recopila datos a nivel de instalación, mientras que la norma de sostenibilidad exige un total consolidado a escala de la empresa.
B5 - Biodiversidad
Si la empresa dispone de centros o ubicaciones dentro o cerca de una zona sensible para la biodiversidad, debe publicarlos, así como el nombre de la zona afectada.
🔍 Nota: el concepto de «cerca de» abarca un centro que se solape, aunque sea parcialmente, o que sea adyacente a una zona sensible. Un centro exterior y no adyacente también puede calificarse como cercano a través de su zona de influencia.
B6 - Agua
[Voluntario para empresas de 10 empleados o menos]
La empresa debe indicar su extracción total de agua, es decir, la cantidad de agua introducida dentro de sus límites organizativos.
Si utiliza procesos de producción que consumen mucha agua —secado, generación de energía, fabricación, riego agrícola—, también debe publicar su consumo de agua, calculado como la diferencia entre la extracción y el vertido. Estas empresas deben, además, presentar por separado la cantidad de agua consumida en los centros situados en zonas de estrés hídrico.
🔍 Nota: para una empresa que solo se abastece de la red pública y vierte al alcantarillado, el consumo es cercano a cero y puede omitirse del informe. Para identificar las zonas de estrés hídrico, la guía remite, entre otros, al atlas WRI Aqueduct y al indicador WEI+ de la Agencia Europea de Medio Ambiente, con un umbral de referencia del 40 %.
B7 - Uso de recursos, economía circular y gestión de residuos
[Voluntario para empresas de 10 empleados o menos]
La empresa debe especificar si aplica principios de economía circular y, en su caso, cómo lo hace.
En cuanto a los residuos, debe indicar:
- el peso total de los residuos generados, con un desglose entre residuos peligrosos y no peligrosos;
- la proporción de residuos desviados hacia el reciclaje o la preparación para la reutilización ;
- si opera en un sector que moviliza flujos de materiales significativos —industria manufacturera, construcción, embalaje— el flujo másico anual de los materiales pertinentes.
🔍 Nota: la guía precisa que la desviación se mide sobre los residuos clasificados y enviados a los operadores de reciclaje o reutilización, y no sobre las cantidades efectivamente recicladas al final del proceso.
Indicadores sociales
B8 - Personal - Características generales
La empresa indica su número de empleados, en número de personas o en equivalente a tiempo completo, desglosado según tres ejes:
- el tipo de contrato (temporal o permanente);
- el género ;
- el país del contrato de trabajo, si la empresa opera en más de un país.
Cambio respecto a la VSME: el índice de rotación de personal ya no figura en el módulo básico. Se ha trasladado al módulo completo, en C5, y el umbral de 50 empleados que lo condicionaba ha desaparecido.
B9 - Personal - Salud y seguridad
La empresa publica, para sus empleados:
- el número y la tasa de accidentes laborales registrables ;
- sujeto a las restricciones legales, el número total de fallecimientos resultantes de accidentes laborales y enfermedades profesionales registrables.
B10 - Personal - Remuneración, negociación colectiva y formación
La empresa debe especificar:
- si sus empleados perciben una remuneración igual o superior al salario mínimo aplicable en el país correspondiente, ya sea por ley o por convenio colectivo;
- la brecha salarial porcentual entre empleadas y empleados, si la empresa ya está obligada a declararla en virtud del derecho de la Unión o de la normativa nacional;
- el porcentaje de empleados cubiertos por un convenio colectivo ;
- el número medio anual de horas de formación por empleado.
Cambio respecto a la VSME: la brecha salarial ya no está condicionada a un umbral de 150 empleados, sino a la existencia de una obligación de declaración preexistente. Y el número de horas de formación ya no se desglosa por género.
Datos sobre gobernanza
B11 - Condenas y multas por corrupción y soborno
En caso de condenas y multas durante el periodo, la empresa indicará el número de condenas y el importe total de las multas impuestas por infracción de las leyes anticorrupción.
🔍 A tener en cuenta: la guía restringe claramente el alcance. Las condenas contempladas son las decisiones penales firmes. Las multas deben ser obligatorias, ingresadas en el Tesoro público y contabilizadas en los estados financieros del ejercicio, lo que excluye las transacciones negociadas y las provisiones no desembolsadas.
El módulo completo de la norma VS
Las empresas que deseen completar este módulo deben completar primero el módulo básico.
Este módulo está dirigido a las empresas que deben proporcionar información no financiera a sus partes interesadas. Ha sido diseñado para responder a las solicitudes de bancos, inversores y grandes clientes, y refleja sus propias obligaciones reglamentarias, así como la información que necesitan para evaluar el perfil de riesgo de sostenibilidad de la empresa como proveedor o prestatario potencial.
La norma propone, además, en su apéndice C, una tabla de correspondencia con el SFDR, el Pilar 3 de la EBA y el reglamento de Índices de referencia, destinada a los actores de los mercados financieros que utilizan esta información.
El módulo completo consta de 9 indicadores, estructurados también en tres grandes partes: Medio ambiente, Social y Gobernanza.
Información general
C1 - Estrategia: Modelo de negocio e iniciativas en materia de desarrollo sostenible
[Voluntario para empresas de 10 empleados o menos]
La empresa divulga los elementos clave de su modelo de negocio y de su estrategia:
- una descripción de los grupos significativos de productos y/o servicios ofrecidos;
- una descripción de los mercados significativos en los que opera (B2B, mayorista, minorista, países);
- una descripción de sus principales relaciones comerciales (proveedores clave, clientes, canales de distribución);
- si la estrategia incluye elementos clave relacionados con los desafíos de sostenibilidad, una breve descripción de dichos elementos.
🔍 Nota: la guía de EFRAG especifica que la descripción de las relaciones comerciales debe incluir el número estimado de proveedores, así como sus sectores y países.
C2 - Descripción de las prácticas, políticas e iniciativas futuras para la transición hacia una economía más sostenible
La empresa debe describir brevemente las prácticas, políticas o iniciativas que haya declarado en B2, así como las acciones derivadas de las mismas. Si la práctica, política o iniciativa abarca a proveedores o clientes, debe mencionarlo. Asimismo, describe los objetivos identificados en B2 para realizar el seguimiento de la implementación de sus políticas.
De forma opcional, puede indicar el nivel jerárquico más alto (persona u órgano) responsable de la implementación de dichas prácticas, políticas e iniciativas.
Datos medioambientales
Consideraciones sobre las emisiones de Alcance 3 (como complemento al B3)
La norma no crea un indicador numerado para el Alcance 3, pero le dedica una sección. Según el tipo de actividades, la cuantificación del Alcance 3 puede ser apropiada para informar sobre los impactos de la cadena de valor en el clima. Las empresas de los sectores de la industria, la agroalimentación, la construcción inmobiliaria y el embalaje se mencionan explícitamente como susceptibles de tener categorías de Alcance 3 significativas.
Si la empresa decide publicar esta métrica, se refiere a las 15 categorías del GHG Protocol y selecciona las categorías significativas basándose en su propia evaluación. Cuando publica su Alcance 3, lo presenta junto con la información del B3.
C3 - Objetivos de reducción de GEI y transición climática
[Voluntario para empresas de 10 empleados o menos]
Si la empresa ha establecido objetivos de reducción de sus emisiones de GEI, los publica en valores absolutos para los Alcances 1 y 2 —y para las categorías significativas de Alcance 3 si se ha fijado tales objetivos—. Especifica:
- elaño objetivo y el valor objetivo;
- elaño de referencia y el valor de referencia;
- las unidades utilizadas;
- la parte de los Alcances 1, 2 y, en su caso, 3 cubierta por el objetivo;
- la lista de las principales acciones emprendidas para alcanzarlo.
Una empresa que opera en un sector con gran impacto climático y que ha adoptado un plan de transición para la mitigación del cambio climático puede proporcionar información al respecto, explicando cómo contribuye a la reducción de las emisiones. Si no dispone de uno, debe indicar si tiene previsto adoptar uno y, en su caso, cuándo.
Nota: la guía recuerda que las absorciones de carbono y las emisiones evitadas no deben incluirse en las emisiones brutas de la empresa, ya que estos elementos corresponden a una contabilidad de proyectos distinta.
C4 - Riesgos climáticos
[Voluntario para empresas de 10 empleados o menos]
Es el indicador que más se acerca al análisis de doble materialidad de la CSRD, aunque esté ampliamente simplificado.
Si la empresa ha identificado riesgos climáticos y eventos de transición que le supongan un riesgo, debe:
- describirlos brevemente ;
- indicar cómo ha evaluado la exposición y la sensibilidad de sus activos, actividades y cadena de valor a dichos riesgos y eventos;
- especificar los horizontes temporales de los riesgos y eventos identificados;
- indicar si ha emprendido acciones de adaptación al cambio climático.
También puede publicar los posibles efectos negativos de los riesgos climáticos en su rendimiento financiero o en sus operaciones a corto, medio o largo plazo, indicando si los considera altos, medios o bajos.
Indicadores sociales
C5 - Otras características generales del personal
[Voluntario para empresas de 10 empleados o menos en el primer punto]
La empresa debe publicar su tasa de rotación de personal durante el periodo.
Asimismo, puede publicar, de forma voluntaria:
- el ratio de mujeres/hombres en puestos directivos ;
- el número de trabajadores autónomos sin personal que trabajen exclusivamente para ella, y de trabajadores temporales puestos a disposición por empresas que ejercen principalmente actividades relacionadas con el empleo.
Cambio respecto a la VSME: el umbral de 50 empleados ha desaparecido. La tasa de rotación pasa a ser un requisito del módulo completo para todas las empresas de más de 10 empleados, y el ratio de mujeres/hombres en puestos directivos pasa a ser de publicación voluntaria.
C6 - Información complementaria sobre el personal — Políticas y procesos en materia de derechos humanos
La empresa debe responder a las siguientes preguntas:
- ¿dispone de un código de conducta o de una política de derechos humanos para su personal? [Voluntario para empresas de 10 empleados o menos]
- en caso afirmativo, ¿esta política cubre el trabajo infantil, el trabajo forzoso, la trata de seres humanos, la discriminación, la prevención de accidentes, ¿u otros problemas a especificar?
- ¿dispone de un mecanismo de gestión de reclamaciones para su personal? [Voluntario para empresas de 10 empleados o menos]
C7 - Incidentes negativos graves en materia de derechos humanos
La empresa debe indicar si ha registrado incidentes confirmados dentro de su personal relacionados con el trabajo infantil, el trabajo forzoso, la trata de seres humanos, la discriminación u otros problemas a especificar. En caso afirmativo, puede describir las medidas adoptadas para subsanarlos.
También debe indicar si tiene conocimiento deincidentes confirmados que involucren a trabajadores de su cadena de valor, comunidades afectadas, consumidores o usuarios finales identificados durante el periodo y, en su caso, aportar precisiones.
Nota: la guía restringe considerablemente el concepto de incidente «confirmado». Solo se contemplan aquellos incidentes respaldados por información objetiva, factual y verificable y que hayan sido objeto de una constatación formal por parte de un tribunal, la OCDE o una autoridad administrativa. Los procedimientos en curso quedan fuera del alcance.
Datos sobre gobernanza
C8 - Cifra de negocios procedente de determinadas actividades
Si la empresa opera en uno o varios de los siguientes sectores, debe declarar los ingresos derivados de los mismos:
- la industria de las armas prohibidas (minas antipersona, bombas de racimo, armas químicas o biológicas);
- el cultivo y la producción de tabaco ;
- el sector de los combustibles fósiles (carbón, petróleo, gas), con un desglose de los ingresos por fuente;
- la producción de productos químicos, es decir, las actividades correspondientes a la división 20.2 del anexo I del Reglamento (CE) n.º 1893/2006.
Cambio respecto a la VSME: la obligación de declarar la exclusión de los índices de referencia «Acuerdo de París» de la Unión Europea ya no figura en la norma. Asimismo, la «producción de productos químicos» se limita, en el sentido de la división 20.2, a los plaguicidas y otros productos agroquímicos.
C9 - Ratio de diversidad en el órgano de administración
Si la empresa dispone de un órgano de administración, debe publicar el ratio de diversidad de género correspondiente, calculado conforme al SFDR como un ratio medio de miembros mujeres en relación con los miembros hombres.
Lo que cambia entre la VSME y la VS: síntesis
Este último punto merece atención: la guía práctica de aplicación ya no está en el texto reglamentario. El EFRAG la publica ahora por separado, en su Knowledge Hub, con un estatus explícitamente no vinculante, ya que «no amplía ni completa» las disposiciones del reglamento delegado. En la práctica, sigue siendo indispensable: proporciona las fórmulas de cálculo, las plantillas de presentación, las bases de factores de emisión y las definiciones operativas que el texto por sí solo no ofrece.
¿Por qué las empresas tienen mucho interés en adoptar la norma VS?
Aunque su adopción sigue siendo voluntaria, la norma VS representa una oportunidad estratégica para las empresas europeas no sujetas a la CSRD.
Protegerse de las demandas excesivas de la cadena de valor
Este es el argumento novedoso y, probablemente, el más decisivo. A partir de los ejercicios iniciados el 1 de enero de 2027, una empresa de 1 000 empleados o menos puede oponer el value chain cap a un cliente que le solicite información más allá de los 23 puntos de datos enumerados en el anexo II. Dominar la norma significa saber exactamente dónde termina lo que se le puede exigir.
Anticiparse a las expectativas del mercado
Los inversores, bancos y grandes empresas exigen cada vez más transparencia en los criterios ESG. Adoptar la VS permite estructurar la comunicación extrafinanciera y responder a las expectativas de los socios comerciales en un formato que ellos reconocen.
Facilitar el acceso a la financiación
Las instituciones financieras integran progresivamente criterios ESG en sus decisiones de crédito e inversión. El apéndice C de la norma establece explícitamente la correspondencia entre los indicadores de la VS y las necesidades del SFDR, el Pilar 3 de la EBA y el reglamento de índices de referencia. Por tanto, una empresa que sigue la VS genera directamente los datos que sus financiadores deben reportar.
Prepararse para una posible obligación futura
Aunque la VS es actualmente voluntaria, la normativa evoluciona rápidamente. Familiarizarse desde ahora con estos estándares permite a las empresas tomar ventaja y evitar una adaptación brusca si estas normas se vuelven obligatorias en el futuro.
Optimizar la gestión de riesgos y mejorar la resiliencia
El reporte extrafinanciero no se limita a una carga administrativa. Permite identificar vulnerabilidades, anticipar riesgos climáticos, sociales y de gobernanza, y adoptar estrategias más sólidas.
Diferenciarse comercialmente
Un compromiso claro y estructurado con el desarrollo sostenible constituye una ventaja competitiva. Refuerza la imagen de marca, atrae talento y permite destacar ante los clientes o en licitaciones.
Conclusión
La norma VS se enmarca en un contexto de simplificación y armonización del reporte de sostenibilidad para las empresas que han quedado fuera del ámbito de la CSRD. Su transición al estatus de acto delegado y, sobre todo, la entrada en vigor del value chain cap para los ejercicios iniciados a partir del 1 de enero de 2027, la convierten en mucho más que un marco opcional: es ahora el lenguaje común el intercambio de información sobre sostenibilidad entre grandes clientes y su cadena de valor.
Adoptar la norma VS hoy mismo significa anticiparse a las expectativas del mercado, asegurar las relaciones con los socios y posicionarse como un actor comprometido con la transición sostenible.
Fuentes:
- "VS (antes VSME): entender la norma voluntaria para las pymes", Portal RSE (gobierno francés), 30/07/2026
- "Reglamento Delegado (UE) 2026/1560 de la Comisión, de 3 de julio de 2026, por el que se completa la Directiva 2013/34/UE del Parlamento Europeo y del Consejo mediante el establecimiento de normas de información sobre sostenibilidad para su uso voluntario por parte de las empresas protegidas por el límite de la cadena de valor", Comisión Europea, 03/07/2026
- “Norma de información voluntaria para pymes (VSME)”, Página del EFRAG
- “Norma de información sobre sostenibilidad voluntaria del EFRAG para pymes no cotizadas (VSME)”, EFRAG, 17/12/2024
- “Reglamento Delegado (UE) 2020/1818 de la Comisión, de 17 de julio de 2020, por el que se completa el Reglamento (UE) 2016/1011 del Parlamento Europeo y del Consejo en lo relativo a las normas mínimas para los índices de referencia de transición climática de la UE y los índices de referencia armonizados con el Acuerdo de París de la UE”, Comisión Europea, 17/07/2020