



🔎 Das Wichtigste auf einen Blick
- Der VS-Standard ersetzt den VSME und wird zum offiziellen europäischen Referenzrahmen für die freiwillige Berichterstattung von Unternehmen, die nicht der CSRD unterliegen.
- Er basiert auf zwei Modulen, einer Basis mit 11 Indikatoren und einem vollständigen Modul mit 9 zusätzlichen Indikatoren.
- Der VS übernimmt die Grundprinzipien der doppelten Wesentlichkeit, ohne eine formelle Analyse vorzuschreiben, und deckt die wichtigsten ökologischen, sozialen und Governance-Aspekte ab.
- Das „Value Chain Cap“ begrenzt die Anforderungen, die ein großer Auftraggeber stellen kann, auf 23 Datenpunkte für Unternehmen mit bis zu 1.000 Mitarbeitern ab 2027
Der VS-Standard bietet Kleinstunternehmen, kleinen Unternehmen, KMU und mittelständischen Unternehmen einen vereinfachten Rahmen, um ihre Nachhaltigkeitsberichterstattung zu strukturieren und die Erwartungen ihrer Stakeholder zu erfüllen. Erfahren Sie, was diese abgespeckte Version der CSRD beinhaltet, was sich gegenüber dem VSME ändert und wie Sie sie nutzen können, um Ihren Nachhaltigkeitsbericht zu erstellen und zu veröffentlichen.
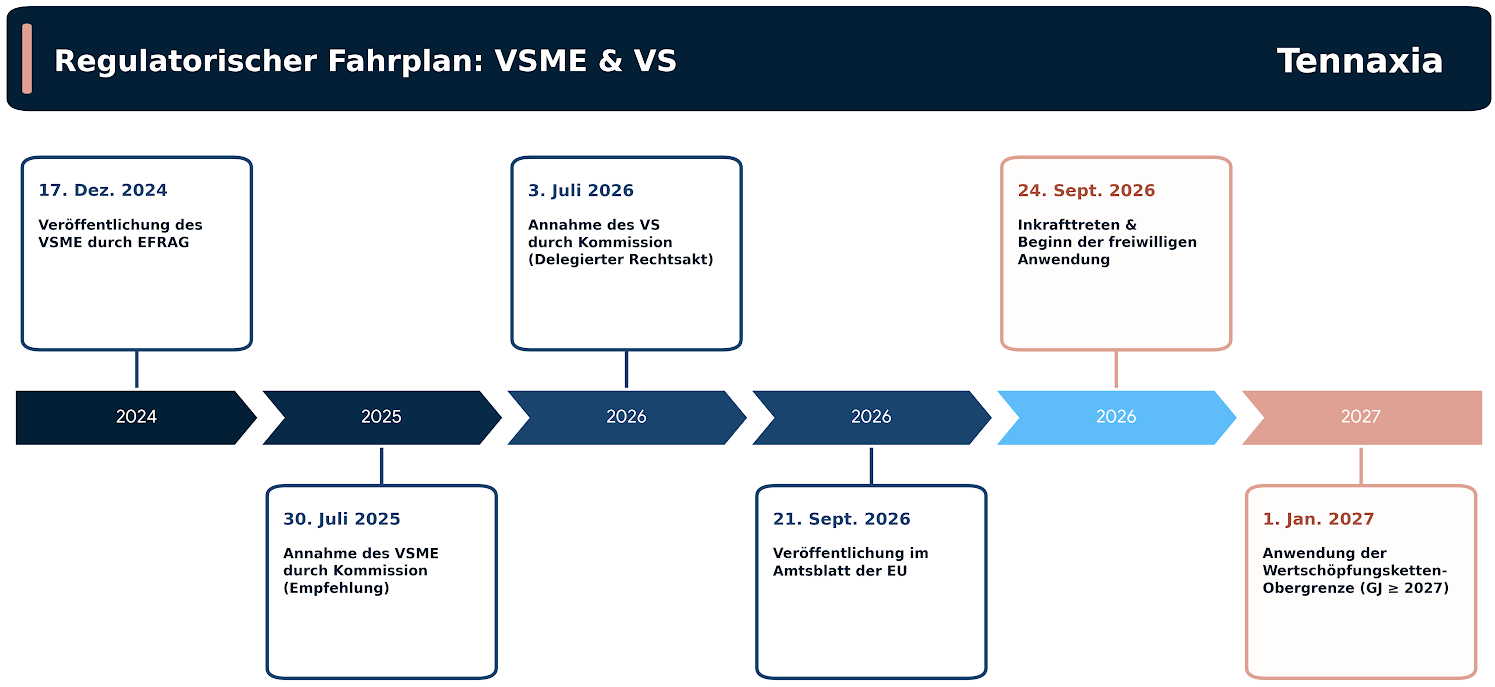
Am 3. Juli 2026 hat die Europäische Kommission den VS-Standard (Voluntary Standard) verabschiedet, ein Rahmenwerk für die Nachhaltigkeitsberichterstattung für Unternehmen, die nicht unter die CSRD fallen. Veröffentlicht im Amtsblatt der Europäischen Union am 21. September 2026 und in Kraft getreten am 24. September 2026sie löst die VSME ab und ändert ihre Rechtsnatur: Während die VSME lediglich eine Empfehlung war, ist die VS ein delegierter Rechtsakt.
Diese Statusänderung ist nicht nur kosmetischer Natur. Die VS wird zum offiziellen Referenzrahmen für das value chain cap, jene Obergrenze, die festlegt, was ein großes, der CSRD unterliegendes Unternehmen von den Unternehmen in seiner Wertschöpfungskette verlangen darf. Mit anderen Worten: ein Standard, der zwar freiwillig angewendet wird, aber rechtlich bindende Wirkung entfaltet, sobald ein Auftraggeber Anforderungen an seine Zulieferer stellt.
Was ist der VS-Standard (ehemals VSME)?
Die Europäische Kommission hatte die EFRAG damit beauftragt, einen freiwilligen Nachhaltigkeitsberichtsstandard für Kleinstunternehmen, kleine und mittlere Unternehmen (KMU) zu entwickeln.
Dieser Standard, die VSME (Voluntary Sustainability reporting standard for SMEs), wurde am 17. Dezember 2024 von der EFRAG veröffentlicht und am 30. Juli 2025 von der Europäischen Kommission in Form einer Empfehlungangenommen.
Das Omnibus-I-Paket forderte die Kommission anschließend auf, diesen freiwilligen Standard in einen delegierten Rechtsakt umzuwandeln. Dies geschah mit der Delegierten Verordnung (EU) 2026/1560 vom 3. Juli 2026, welche die „Nachhaltigkeitsberichtsstandards zur freiwilligen Anwendung für Unternehmen, die unter die Obergrenze der Wertschöpfungskette fallen“ festlegt. Die VSME in ihrer Form als Empfehlung wird somit durch die VS ersetzt.
Ein Standard im Rahmen des europäischen Grünen Deals und der CSRD
Obwohl sich der VS-Standard an Unternehmen richtet, die nicht der CSRD unterliegen, ist er Teil eines umfassenden europäischen Standardisierungsprojekts für Nachhaltigkeitsberichte. Am 21. September 2026 wurden zwei Texte gleichzeitig im Amtsblatt veröffentlicht:
Die EFRAG hat dazu eine Reihe von Standards veröffentlicht:
- die ESRS in der überarbeiteten Fassung: Delegierte Verordnung (EU) 2026/1563, die den für CSRD-pflichtige Unternehmen geltenden Standardkatalog von 2023 vereinfacht und ersetzt CSRD
- den Standard VS : Delegierte Verordnung (EU) 2026/1560, bestimmt für Unternehmen, die nicht in den Anwendungsbereich der CSRD fallen.
Der VS-Standard wurde in Einklang mit den ESRS entwickelt: Er deckt dieselben Nachhaltigkeitsthemen ab, jedoch mit Anforderungen, die auf die Kapazitäten und Merkmale der Zielunternehmen, einschließlich Kleinstunternehmen, zugeschnitten sind. Der Text stellt ausdrücklich klar, dass er keine gesetzliche Berichtspflicht auferlegt, im Gegensatz zu den ESRS.
Was ist das Ziel des VS-Standards?
Das Hauptziel des VS-Standards besteht darin, Unternehmen außerhalb der CSRD-Pflicht dabei zu unterstützen, sich auf die Nachhaltigkeitserwartungen ihrer Geschäftspartner einzustellen, indem ihnen ein zugänglicheres und verhältnismäßigeres Rahmenwerk geboten wird, das ihrer Größe und ihren Ressourcen entspricht.
Der Text definiert vier Hauptzwecke:
- den Datenbedarf von Unternehmen decken, die einer Berichtspflicht unterliegen und Nachhaltigkeitsinformationen von ihrer Wertschöpfungskette anfordern;
- die Bedürfnisse von Banken und Investoren erfüllenund somit den Zugang zu Finanzmitteln erleichtern;
- das Management von Nachhaltigkeitsthemen verbessern, mit denen diese Unternehmen konfrontiert sind (Umweltverschmutzung, Gesundheit und Sicherheit am Arbeitsplatz), um ihr Wachstum zu unterstützen und ihre Widerstandsfähigkeit kurz-, mittel- und langfristig zu stärken;
- zu einer nachhaltigeren und inklusiveren Wirtschaft beitragen.
Welche Unternehmen sind von der VSME betroffen?
Dies ist eine der wesentlichen Änderungen gegenüber der VSME. Das Kriterium ist nicht mehr die Einstufung als KMU, sondern ein einheitlicher Schwellenwert für die Mitarbeiterzahl : Die VS richtet sich an Unternehmen, die zum Bilanzstichtag im vorangegangenen Geschäftsjahr durchschnittlich nicht mehr als 1.000 Mitarbeiter beschäftigt haben.
Konkret öffnet dies den Standard weit über Kleinst- und kleine Unternehmen hinaus: mittelständische Unternehmen und ein erheblicher Teil der großen, nicht börsennotierten Unternehmen fallen in den Anwendungsbereich. Seit Inkrafttreten des Textes kann jedes Unternehmen, das nicht den Berichtspflichten der CSRD unterliegt, die VS anwenden.
Der Standard sieht zudem einen zweiten, internen Schwellenwert vor: Eine Reihe von Indikatoren, die für andere Unternehmen wesentlich sind, werden für Unternehmen mit 10 oder weniger Mitarbeitern freiwillig. Der Text kennzeichnet diese in eckigen Klammern.
Welche Auswirkungen hatte die europäische Omnibus-Verordnung auf die VS?
Das Paket Omnibus I hat die Landschaft der nichtfinanziellen Berichterstattung in Europa grundlegend verändert. Es hat die Bestimmungen der CSRD, der CSDDD und der EU-Taxonomie unter Berücksichtigung der wirtschaftlichen Realitäten europäischer Unternehmen angepasst.
Der Anwendungsbereich der CSRD konzentriert sich nun auf Unternehmen mit mehr als 1.000 Mitarbeitern und einem Nettoumsatz von über 450 Millionen Euro, wodurch die große Mehrheit der ursprünglich von der Berichtspflicht betroffenen Unternehmen ausgeschlossen wird.
Dennoch bleiben diese Unternehmen den Anforderungen ihrer Stakeholder – Investoren, Banken, Großauftraggeber – ausgesetzt, die weiterhin ESG-Informationen erhalten möchten. Hier entfaltet die VS ihre volle Bedeutung: Sie bietet einen strukturierten und harmonisierten Rahmen, um diese Erwartungen zu erfüllen, ohne eine übermäßige administrative Belastung zu verursachen.
Durch die Ausweitung des Anwendungsbereichs der Norm auf Unternehmen mit bis zu 1.000 Mitarbeitern macht Omnibus sie zu einem faktischen Marktstandard, insbesondere für mittelständische Unternehmen (KMU/Mid-Caps) und Firmen, die mit großen, CSRD-pflichtigen Konzernen zusammenarbeiten. Auch wenn es nicht verpflichtend ist, liegt es angesichts ihrer Größe und Herausforderungen in ihrem Interesse, diese regulatorische Basis bei Verfügbarkeit durch branchenspezifische und/oder strategische Indikatoren zu ergänzen.
Der value chain cap : Was ein Auftraggeber von Ihnen verlangen kann
Dies ist die strukturierende Neuerung der VS und der Grund, warum sie in einen delegierten Rechtsakt umgewandelt wurde.
Das Prinzip
Der value chain cap ist eine Informations-Obergrenze. Sie untersagt es einem Unternehmen, das der Berichtspflicht unterliegt, von einem Unternehmen in seiner Wertschöpfungskette, das im vorangegangenen Geschäftsjahr durchschnittlich 1.000 oder weniger Beschäftigtehatte, Informationen zu verlangen, die über die VS-Standards hinausgehen.
Ziel ist es, einen Dominoeffekt zu vermeiden: Ohne diese Obergrenze würden sich die Anforderungen der CSRD und der CSDDD vertraglich immer weiter auf Unternehmen übertragen, die weder über die Mittel noch über die Verpflichtung verfügen, diese zu erfüllen.
Diese Obergrenze gilt für Geschäftsjahre, die am oder nach dem 1. Januar 2027 beginnen.
Die genaue Liste der verbindlichen Informationen
Anhang II der delegierten Verordnung verweist nicht auf den Standard als Ganzes: Er führt 23 Datenpunkte auf, und nur diese darf ein Auftraggeber einfordern. Die Liste unterscheidet je nach Mitarbeiterzahl des angefragten Unternehmens zwischen zwei Regelungen.
Zwei nützliche Informationen aus dieser Tabelle:
- 15 der 23 Punkte stammen aus dem Basismodul, 8 aus dem vollständigen Modul. Ein Unternehmen, das beide Module ausgefüllt hat, hat somit faktisch bereits alles beantwortet, was von ihm verlangt werden kann.
- Für Unternehmen mit 10 oder weniger Beschäftigten sind keine Umweltindikatoren verbindlich. Weder Energie, noch Treibhausgase, noch Wasser, noch Abfall.
Die Grundprinzipien des VS-Standards
Der VS-Standard schafft einen klaren Rahmen für die Erstellung von Nachhaltigkeitsberichten. Er basiert auf Prinzipien, die darauf abzielen, sowohl die Qualität der offengelegten Informationen sicherstellen und den Verwaltungsaufwand für die betroffenen Unternehmen verringern.
Informationsqualität
Auch wenn die VS keinedoppelte Wesentlichkeitsanalysevorschreibt, behält sie deren Grundprinzipien bei. Unternehmen müssen offenlegen, wie sie kurz-, mittel- und langfristig positive oder negative Auswirkungen auf Umwelt und Menschen haben oder haben könnten. Sie müssen zudem darlegen, wie sich ökologische und soziale Aspekte auf ihre Finanzlage, ihre Leistung und ihre Cashflows auswirken oder auswirken könnten.
Wie bei der CSRD müssen die bereitgestellten Informationen relevant, wahrheitsgetreu, vergleichbar, verständlich und überprüfbarsein. Je nach Geschäftstätigkeit können und sollten Unternehmen ergänzende Indikatoren oder Analysen einbeziehen, die ihre branchenspezifischen Herausforderungen widerspiegeln. Dies betrifft insbesondere Scope-3-Treibhausgasemissionen, deren Angabe zwar nicht durch die VS vorgeschrieben ist, bei denen die Norm jedoch klarstellt, dass sie für Unternehmen aus den Bereichen Industrie, Lebensmittel, Immobilienbau und Verpackung angemessen sein kann.
Vergleichbarkeit der Informationen
Ab dem zweiten Berichtsjahr müssen Unternehmen Vergleichsinformationen zum vorangegangenen Geschäftsjahr bereitstellen, außer bei Indikatoren, die erstmals veröffentlicht werden.
Prinzip der Anwendbarkeit
Bestimmte Indikatoren beziehen sich nur auf spezifische Situationen. Das Unternehmen ist nur dann zur Angabe verpflichtet, wenn die beschriebenen Umstände auf seine Tätigkeit zutreffen. Wenn ein Unternehmen eine solche Information nicht bereitstellt, wird standardmäßig davon ausgegangen, dass sie in seinem Kontext nicht anwendbar ist.
Einbeziehung von Tochtergesellschaften
Wenn das Unternehmen die Muttergesellschaft einer Gruppe ist, wird empfohlen, den Bericht auf konsolidierter Basis zu erstellenund die Informationen der Tochtergesellschaften darin zu integrieren. In diesem Fall sind die Tochtergesellschaften von der Berichtspflicht befreit.
Berichtszeitraum und Zugänglichkeit
Wird der Bericht erstellt, um den Anforderungen von Großunternehmen oder Banken gerecht zu werden, die eine jährliche Aktualisierung verlangen, muss er jährlich erstellt werden. Wenn das Unternehmen einen Jahresabschluss erstellt, sollte sich der Nachhaltigkeitsbericht auf denselben Zeitraum beziehen. Haben sich bestimmte Daten gegenüber dem Vorjahr nicht verändert, kann das Unternehmen dies einfach angeben und auf den vorherigen Bericht verweisen.
Die Norm sieht zudem eine Verknüpfung mitEMAS vor: Ein Unternehmen, das eine Umwelterklärung gemäß der Verordnung (EG) Nr. 1221/2009 veröffentlicht, kann die EMAS- und VS-Informationen in einem einzigen Bericht zusammenfassen, wobei gemeinsame Angaben nur einmal aufgeführt werden müssen.
Die Hauptfunktion dieses Berichts besteht darin, aktuelle oder potenzielle Geschäftspartner zu informieren. Das Unternehmen kann entscheiden, den Bericht öffentlich zugänglich zu machen, indem es ihn als separaten Abschnitt in seinen Lagebericht integriert (sofern ein solcher erstellt wird) oder als eigenständiges Dokument veröffentlicht.
Einbeziehung durch Verweis
Um Doppelungen bei der Veröffentlichung zu vermeiden, kann das Unternehmen in seinem Nachhaltigkeitsbericht auf Informationen verweisen, die in anderen Dokumenten enthalten sind, sofern diese zum gleichen Zeitpunkt und über denselben Dokumentensatz zugänglich sind.
Schutz sensibler Informationen
Das Unternehmen kann vier Kategorien von Informationen auslassen:
- in Ausnahmefällen Informationen, deren Offenlegung die geschäftliche Position des Unternehmens schwerwiegend beeinträchtigen würde;
- Informationen, die geistiges Eigentum, gewerbliche Schutzrechte, Know-how, technologische Informationen oder Innovationsergebnisse betreffen und als Geschäftsgeheimnis eingestuft sind;
- eine Information mit Geheimhaltungsgrad ;
- eine Information, die aufgrund anderer Rechtsvorschriften der Union oder des nationalen Rechts geschützt werden muss oder um die Privatsphäre oder Sicherheit einer natürlichen Person oder die Sicherheit einer juristischen Person zu wahren.
Diese Befugnis ist an zwei kumulative Bedingungen geknüpft: das Unternehmen erklärt für jeden ausgelassenen Datenpunkt, dass es von dieser Ausnahmeregelung Gebrauch gemacht hat (gemäß Punkt b des Indikators B1), und es überprüft an jedem Bilanzstichtag, ob die Auslassung weiterhin gerechtfertigt ist.
Kohärenz mit dem Jahresabschluss
Wenn das Unternehmen einen Jahresabschluss veröffentlicht, müssen die Informationen in seinem Nachhaltigkeitsbericht mit diesem im Einklang stehen für denselben Zeitraum und so dargestellt werden, dass die Zusammenhänge zwischen beiden leicht nachvollziehbar sind, beispielsweise durch entsprechende Verweise.
Eine zweistufige Struktur: Basisstandard und vollständiger Standard
Der VS-Standard besteht aus zwei Modulen: einem Basismodul (Basic Module) und einem vollständigen Modul (Umfassendes Modul).
Modularität bleibt eines der Leitprinzipien des Standards. Unternehmen haben bei der Erstellung ihres Nachhaltigkeitsberichts die Wahl zwischen zwei Optionen und müssen explizit angeben, für welche sie sich entschieden haben:
- OPTION A : nur Basismodul;
- OPTION B : Basismodul und umfassendes Modul.
Ein Modul muss vollständigeingehalten werden, vorbehaltlich des Prinzips „falls anwendbar“. Zudem ist die Anwendung des Basismoduls eine Voraussetzung für die Anwendung des umfassenden Moduls.
Das Basismodul des VSME-Standards
Das Basismodul ist der Zielansatz für Kleinstunternehmen und bildet die Mindestgrundlage für alle anderen Unternehmen.
Es besteht aus 11 Indikatoren, die nach den ESG-Säulen strukturiert sind: Umwelt, Soziales und Unternehmensführung.
Unternehmen, die nur dieses Modul ausfüllen, aber zusätzliche Informationen bereitstellen möchten, können bestimmte Daten aus dem umfassenden Modul auswählen, um ihren Bericht zu ergänzen.
Allgemeine Informationen
B1 – Grundlagen der Erstellung
Das Unternehmen muss hier Folgendes angeben:
- die gewählte Option (nur Basismodul oder Basis- und Komplettmodul), ergänzt durch eine ausdrückliche Konformitätserklärung zur Norm;
- die ausgelassenen Informationen zum Schutz sensibler Daten, sofern zutreffend;
- ob der Bericht auf Einzel- oder Konzernebene erstellt wurde;
- im Falle eines Konzernberichts: die Liste der einbezogenen Tochtergesellschaftenmit ihrem jeweiligen Geschäftssitz;
- eine Basis an allgemeinen Informationen: Rechtsform, NACE-Code(s), Bilanzsumme, Umsatz, Anzahl der Beschäftigten (als Kopfzahl oder Vollzeitäquivalent), Land der Haupttätigkeit, Standort wesentlicher Vermögenswerte sowie Geolokalisierung der Standorte, die sich im Eigentum befinden, gemietet oder verwaltet werden.
Das Unternehmen muss zudem kurz die Nachhaltigkeitszertifizierungen oder -labels beschreiben, die es erhalten hat, und dabei gegebenenfalls die ausstellende Stelle, das Datum sowie die erreichte Bewertung angeben.
🔍 Hinweis: Die EFRAG-Leitlinien präzisieren, dass die Geolokalisierung bereitgestellt werden muss Standort für Standort, als Punktkoordinaten für punktförmige Einheiten oder als Polygone für flächige Standorte (landwirtschaftliche Betriebe, Minen, Anlagen), mit einer Genauigkeit von fünf Dezimalstellen.
B2 – Praktiken, Richtlinien und zukünftige Initiativen für den Übergang zu einer nachhaltigeren Wirtschaft
Hat das Unternehmen Praktiken, Richtlinien oder zukünftige Initiativen für den Übergang zu einer nachhaltigeren Wirtschaft eingeführt, so muss dies angegeben und spezifiziert werden, ob es über Folgendes verfügt:
- über Praktiken : zum Beispiel Bemühungen zur Reduzierung des Wasser- und Stromverbrauchs, zur Senkung der Treibhausgasemissionen, zur Vermeidung von Umweltverschmutzung, zur Verbesserung der Produktsicherheit, der Arbeitsbedingungen oder der Gleichbehandlung sowie Partnerschaften im Rahmen von Nachhaltigkeitsprojekten;
- über Richtlinien zu Nachhaltigkeitsthemen, unter Angabe, ob diese öffentlich zugänglich sind und ob es separate Umwelt-, Sozial- oder Governance-Richtlinien gibt;
- überzukünftige Initiativen oder zukunftsorientierte Pläne, die derzeit umgesetzt werden;
- über Zielvorgaben zur Überwachung der Umsetzung dieser Richtlinien.
Anhang B der Norm enthält eine Liste der abdeckbaren Nachhaltigkeitsthemen. Die EFRAG-Leitlinien schlagen vor, die Antwort in einer Matrix zu strukturieren, die zehn Themen (Klimawandel, Umweltverschmutzung, Wasser, Biodiversität, Kreislaufwirtschaft, eigene Belegschaft, Arbeitskräfte in der Wertschöpfungskette, betroffene Gemeinschaften, Verbraucher und Endnutzer, Geschäftsgebaren) mit drei Fragen verknüpft: Existenz, öffentliche Zugänglichkeit, Vorhandensein von Zielvorgaben.
Umweltdaten
B3 – Energie und Treibhausgasemissionen
[Freiwillig für Unternehmen mit bis zu 10 Mitarbeitern]
Das Unternehmen muss seinen Gesamtenergieverbrauch in MWh angeben. Sofern die erforderlichen Informationen vorliegen, ist eine Aufschlüsselung nach Strom (gemäß Abrechnung) und Brennstoffen sowie nach erneuerbaren und nicht erneuerbaren Energien bereitzustellen.
Zudem sind die geschätzten absoluten Brutto-Treibhausgasemissionen für den Zeitraum in Tonnen CO2-Äquivalent auf Basis des GHG-Protokolls anzugeben:
- die Scope-1-Emissionen (aus eigenen oder kontrollierten Quellen);
- die Scope-2-Emissionen nach dem location-based -Ansatz (Erzeugung der eingekauften Energie: Strom, Wärme, Dampf, Kälte).
🔍 Hinweis: Die EFRAG-Leitlinien erlauben ausdrücklich die Anwendung derEN ISO 14064-1 als Alternative zum GHG-Protokoll, sofern dieser Standard besser auf die Bedürfnisse des Unternehmens zugeschnitten ist.
B4 – Luft-, Wasser- und Bodenverschmutzung
Das Unternehmen muss die Emissionen von Schadstoffen in Luft, Wasser und Boden aus dem eigenen Geschäftsbetrieb angeben, sofern es nach Unionsrecht oder nationalem Recht dazu verpflichtet ist, diese bei den zuständigen Behörden zu melden, oder wenn es diese freiwillig im Rahmen eines Umweltmanagementsystems ausweist.
Wenn diese Informationen bereits öffentlich zugänglich sind, kann das Unternehmen auf das entsprechende Dokument verweisen, beispielsweise durch einen Link.
🔍 Hinweis: Betroffen sind vor allem Betreiber von Anlagen, die unter die IED-Richtlinie fallen, also etwa 75 000 Anlagen in der Union. Ein in der Leitlinie hervorgehobener Punkt: Das europäische Register erfasst Daten auf Anlagenebene, während der VS einen konsolidierten Gesamtwert auf Unternehmensebenefordert.
B5 - Biodiversität
Verfügt das Unternehmen über Standorte oder Betriebsstätten in oder in der Nähe eines für die Biodiversität sensiblen Gebiets, so muss es diese sowie den Namen des betroffenen Gebiets veröffentlichen.
🔍 Hinweis: Der Begriff „in der Nähe“ umfasst Standorte, die sich mit einem sensiblen Gebiet überschneiden (auch nur teilweise) oder an dieses angrenzen. Ein Standort, der außerhalb liegt und nicht direkt angrenzt, kann aufgrund seines Einflussbereichs ebenfalls als in der Nähe befindlich eingestuft werden.
B6 - Wasser
[Freiwillig für Unternehmen mit bis zu 10 Mitarbeitern]
Das Unternehmen muss seine gesamte Wasserentnahmeangeben, d. h. die Wassermenge, die innerhalb seiner organisatorischen Grenzen entnommen wird.
Betreibt es Produktionsprozesse mit hohem Wasserverbrauch – wie Trocknung, Energieerzeugung, Fertigung oder landwirtschaftliche Bewässerung –, muss es zudem seinen Wasserverbrauchveröffentlichen, der als Differenz zwischen Entnahme und Einleitung berechnet wird. Diese Unternehmen müssen darüber hinaus die Wassermenge, die an Standorten in Gebieten mit Wasserknappheit verbraucht wurde, separat ausweisen.
🔍 Hinweis: Für ein Unternehmen, das Wasser ausschließlich aus dem öffentlichen Netz bezieht und in die Kanalisation einleitet, ist der Verbrauch nahezu null und kann im Bericht vernachlässigt werden. Zur Identifizierung von Gebieten mit Wasserknappheit verweist der Leitfaden insbesondere auf den WRI Aqueduct -Atlas und den WEI+ -Indikator der Europäischen Umweltagentur mit einem Referenzschwellenwert von 40 %.
B7 - Ressourcennutzung, Kreislaufwirtschaft und Abfallmanagement
[Freiwillig für Unternehmen mit bis zu 10 Mitarbeitern]
Das Unternehmen muss angeben, ob es Prinzipien der Kreislaufwirtschaft anwendet und, falls ja, wie.
Im Bereich Abfall gibt es Folgendes an:
- das gesamte Abfallaufkommen, unterteilt in gefährliche und nicht gefährliche Abfälle;
- der Anteil der Abfälle, die dem Recycling oder der Vorbereitung zur Wiederverwendung zugeführt werden ;
- bei Unternehmen in Branchen mit bedeutenden Materialströmen – wie verarbeitendes Gewerbe, Baugewerbe oder Verpackungsindustrie – der jährliche Massenstrom der relevanten Materialien.
🔍 Hinweis: Die Leitlinien präzisieren, dass sich die Recyclingquote auf die Abfälle bezieht, die sortiert und an Recycling- oder Wiederverwendungsbetriebe übergeben wurden, und nicht auf die tatsächlich am Ende des Prozesses recycelten Mengen.
Soziale Indikatoren
B8 - Personal - Allgemeine Merkmale
Das Unternehmen gibt seine Mitarbeiterzahlan, entweder als Kopfzahl oder in Vollzeitäquivalenten, unterteilt nach drei Kriterien:
- die Vertragsart (befristet oder unbefristet);
- die Geschlecht ;
- das Land des Arbeitsvertrags, falls das Unternehmen in mehr als einem Land tätig ist.
Änderung gegenüber dem VSME: Die Personalfluktuationsrate ist nicht mehr im Basismodul enthalten. Sie wurde in das vollständige Modul unter C5 verschoben, und die Bedingung der 50-Mitarbeiter-Schwelle wurde gestrichen.
B9 - Personal - Gesundheit und Sicherheit
Das Unternehmen veröffentlicht für seine Beschäftigten:
- die Anzahl und die Quote der meldepflichtigen Arbeitsunfälle ;
- vorbehaltlich gesetzlicher Beschränkungen die Gesamtzahl der Todesfälle infolge von meldepflichtigen Arbeitsunfällen und Berufskrankheiten.
B10 - Personal - Vergütung, Tarifverhandlungen und Weiterbildung
Das Unternehmen muss angeben:
- ob seine Beschäftigten eine Vergütung erhalten, die dem geltenden Mindestlohn entspricht oder darüber liegt im jeweiligen Land, sei es aufgrund gesetzlicher Bestimmungen oder eines Tarifvertrags;
- das prozentuale Lohngefälle zwischen Arbeitnehmerinnen und Arbeitnehmern, sofern das Unternehmen bereits nach Unionsrecht oder nationalen Rechtsvorschriften dazu verpflichtet ist;
- der Anteil der Arbeitnehmer, die unter einen Tarifvertrag fallen ;
- die durchschnittliche jährliche Anzahl der Weiterbildungsstunden pro Arbeitnehmer.
Änderung gegenüber dem VSME: Das Lohngefälle ist nicht mehr an eine Schwelle von 150 Mitarbeitern gebunden, sondern an das Bestehen einer bereits existierenden Meldepflicht. Und die Anzahl der Weiterbildungsstunden wird nicht mehr nach Geschlecht aufgeschlüsselt.
Angaben zur Unternehmensführung
B11 - Verurteilungen und Geldbußen wegen Korruption und Bestechung
Im Falle von Verurteilungen und Geldbußen im Berichtszeitraum gibt das Unternehmen die Anzahl der Verurteilungen und die Gesamthöhe der Geldbußen an, die aufgrund von Verstößen gegen Antikorruptionsgesetze verhängt wurden.
🔍 Hinweis: Die Leitlinien schränken den Anwendungsbereich deutlich ein. Bei den genannten Verurteilungen handelt es sich um rechtskräftigeStrafurteile. Die Geldbußen müssen verpflichtend sein, an die Staatskasse gezahlt und im Jahresabschluss verbucht des Geschäftsjahres; ausgehandelte Transaktionen und nicht ausgezahlte Rückstellungen sind hiervon ausgenommen.
Das vollständige VS-Standardmodul
Unternehmen, die dieses Modul ergänzen möchten, müssen zunächst das Basismodul absolvieren.
Dieses Modul richtet sich an Unternehmen, die ihren Stakeholdern nichtfinanzielle Informationen zur Verfügung stellen müssen. Es wurde entwickelt, um den Anforderungen von Banken, Investoren und großen Auftraggebern gerecht zu werden, und spiegelt deren eigene regulatorische Verpflichtungen sowie die Informationen wider, die sie zur Bewertung des Nachhaltigkeitsrisikoprofils eines Unternehmens als potenzieller Lieferant oder Kreditnehmer benötigen.
Der Standard bietet zudem in seinem Anhang Ceine Entsprechungstabelle zur SFDR, zur Säule 3 der EBA und zur Referenzwert-Verordnung, die für Akteure an den Finanzmärkten bestimmt ist, welche diese Informationen nutzen.
Das vollständige Modul besteht aus 9 Indikatoren, die ebenfalls in drei Hauptbereiche unterteilt sind: Umwelt, Soziales und Unternehmensführung.
Allgemeine Informationen
C1 - Strategie: Geschäftsmodell und Nachhaltigkeitsinitiativen
[Freiwillig für Unternehmen mit bis zu 10 Mitarbeitern]
Das Unternehmen legt die Schlüsselelemente seines Geschäftsmodells und seiner Strategie offen:
- eine Beschreibung der wesentlichen Produkt- und/oder Dienstleistungsgruppen des Angebots;
- eine Beschreibung der wesentlichen Märkte , auf denen das Unternehmen tätig ist (B2B, Großhandel, Einzelhandel, Länder);
- eine Beschreibung seiner wichtigsten Geschäftsbeziehungen (Hauptlieferanten, Kunden, Vertriebskanäle);
- falls die Strategie Schlüsselelemente im Zusammenhang mit Nachhaltigkeitsaspekten enthält, eine kurze Beschreibung dieser Elemente.
🔍 Hinweis: Die EFRAG-Leitlinien legen fest, dass die Beschreibung der Geschäftsbeziehungen die geschätzte Anzahl der Lieferantensowie deren Sektoren und Länder umfassen muss.
C2 - Beschreibung der Praktiken, Richtlinien und zukünftigen Initiativen für den Übergang zu einer nachhaltigeren Wirtschaft
Das Unternehmen muss kurz die Praktiken, Richtlinien oder Initiativen beschreiben, die es unter B2 angegeben hat, sowie die daraus resultierenden Maßnahmen. Wenn die Praxis, die Richtlinie oder die Initiative Lieferanten oder Kunden einbezieht, muss dies erwähnt werden. Es beschreibt zudem die unter B2 identifizierten Ziele zur Überwachung der Umsetzung seiner Richtlinien.
Es kann optional die höchste hierarchische Ebene (Person oder Gremium) angeben, die für die Umsetzung dieser Praktiken, Richtlinien und Initiativen verantwortlich ist.
Umweltdaten
Überlegungen zu Scope-3-Emissionen (ergänzend zu B3)
Die Norm schreibt keinen nummerierten Indikator für Scope 3 vor, widmet ihm jedoch einen eigenen Abschnitt. Je nach Art der Tätigkeit kann die Quantifizierung von Scope 3 sinnvoll sein, um die Auswirkungen der Wertschöpfungskette auf das Klima abzubilden. Unternehmen aus den Bereichen Industrie, Lebensmittelverarbeitung, Immobilienbau und Verpackung werden explizit als Branchen genannt, bei denen signifikante Scope-3-Kategorien zu erwarten sind.
Entscheidet sich das Unternehmen für die Veröffentlichung dieser Kennzahl, bezieht es sich auf die 15 Kategorien des GHG Protocol und wählt die für sich relevanten Kategorien auf Basis einer eigenen Bewertung aus. Bei der Veröffentlichung von Scope 3 erfolgt die Darstellung zusammen mit den Informationen aus B3.
C3 – THG-Reduktionsziele und Klimatransition
[Freiwillig für Unternehmen mit bis zu 10 Mitarbeitern]
Hat das Unternehmen Ziele zur Reduktion seiner THG-Emissionenfestgelegt, veröffentlicht es diese in absoluten Werten für Scope 1 und 2 – sowie für die signifikanten Scope-3-Kategorien, sofern entsprechende Ziele definiert wurden. Dabei werden folgende Angaben gemacht:
- dasZieljahr und der Zielwert;
- dasBasisjahr und der Basiswert;
- die Einheiten verwendet;
- der Anteil der Scopes 1, 2 und gegebenenfalls 3 der durch das Ziel abgedeckt ist;
- die Liste der wichtigsten Maßnahmen, die zu dessen Erreichung eingeleitet wurden.
Ein Unternehmen, das in einem klimaintensiven Sektor tätig ist und einen Übergangsplan zur Eindämmung des Klimawandels verabschiedet hat, kann Informationen dazu bereitstellen und erläutern, wie dieser zur Emissionsminderung beiträgt. Falls kein solcher Plan vorliegt, muss das Unternehmen angeben, ob und gegebenenfalls wann es die Einführung eines solchen plant.
Hinweis: Der Leitfaden erinnert daran, dass Kohlenstoffsenken und vermiedene Emissionen nicht in die Bruttoemissionen des Unternehmens einbezogen werden dürfen, da diese Elemente einer separaten Projektbilanzierung unterliegen.
C4 - Klimarisiken
[Freiwillig für Unternehmen mit bis zu 10 Mitarbeitern]
Dies ist der Indikator, der der doppelten Wesentlichkeitsanalyse der CSRD am nächsten kommt, auch wenn er stark vereinfacht ist.
Wenn das Unternehmen klimatische Risiken und Übergangsereignisse identifiziert hat, die ein Risiko für das Unternehmen darstellen, muss es:
- diese kurz beschreiben ;
- darlegen, wie es die Exposition und die Anfälligkeit seiner Vermögenswerte, Aktivitäten und Wertschöpfungskette gegenüber diesen Risiken und Ereignissen bewertet hat;
- die Zeithorizonte der identifizierten Risiken und Ereignisse angeben;
- angeben, ob es Anpassungsmaßnahmen an den Klimawandel eingeleitet hat.
Es kann zudem die potenziellen negativen Auswirkungen klimatischer Risiken auf seine finanzielle Leistung oder seinen Geschäftsbetrieb kurz-, mittel- oder langfristig veröffentlichen und dabei angeben, ob es diese als hoch, mittel oder gering einschätzt.
Soziale Indikatoren
C5 - Sonstige allgemeine Merkmale des Personals
[Freiwillig für Unternehmen mit 10 oder weniger Mitarbeitern für den ersten Punkt]
Das Unternehmen muss seinen Personalfluktuationsrate im Berichtszeitraum.
Darüber hinaus kann das Unternehmen freiwillig Folgendes veröffentlichen:
- das Verhältnis von Frauen zu Männern im Management ;
- die Anzahl der selbstständigen Erwerbstätigen ohne eigenes Personal, die ausschließlich für das Unternehmen tätig sindsowie von Zeitarbeitskräften , die von Unternehmen bereitgestellt werden, deren Haupttätigkeit in der Arbeitsvermittlung liegt.
Änderung gegenüber dem VSME-Standard: Die Schwelle von 50 Mitarbeitern wurde gestrichen. Die Fluktuationsrate ist nun für alle Unternehmen mit mehr als 10 Mitarbeitern eine Anforderung des vollständigen Moduls, und das Verhältnis von Frauen zu Männern im Management wird nun freiwillig veröffentlicht.
C6 - Zusätzliche Informationen zum Personal — Richtlinien und Prozesse im Bereich Menschenrechte
Das Unternehmen muss die folgenden Fragen beantworten:
- Verfügt es über einen Verhaltenskodex oder eine Menschenrechtsrichtlinie für sein Personal? [Freiwillig für Unternehmen mit 10 oder weniger Mitarbeitern]
- falls ja, deckt diese Richtlinie Kinderarbeit ab, am Zwangsarbeit, Menschenhandel, Diskriminierung, Unfallpräventionoder andere zu spezifizierende Themen?
- verfügt sie über einen Beschwerdemechanismus für ihre Mitarbeitenden? [Freiwillig für Unternehmen mit 10 oder weniger Mitarbeitenden]
C7 - Schwerwiegende negative Auswirkungen auf die Menschenrechte
Das Unternehmen muss angeben, ob es bestätigte Vorfälle innerhalb seiner Belegschaft in Bezug auf Kinderarbeit, Zwangsarbeit, Menschenhandel, Diskriminierung oder andere zu spezifizierende Themen verzeichnet hat. Falls ja, kann es die ergriffenen Abhilfemaßnahmen beschreiben.
Es muss zudem angeben, ob ihmbestätigte Vorfälle bekannt sind, die Arbeitskräfte in seiner Wertschöpfungskette, betroffene Gemeinschaften, Verbraucher oder Endnutzer im Berichtszeitraum betreffen, und gegebenenfalls nähere Angaben dazu machen.
Hinweis: Die Leitlinien schränken den Begriff des „bestätigten“ Vorfalls stark ein. Erfasst werden nur Vorfälle, die durch Informationen belegt sind, die objektiv, faktisch und überprüfbar sind und die formell festgestellt wurden durch ein Gericht, die OECD oder eine Verwaltungsbehörde. Laufende Verfahren fallen nicht in diesen Anwendungsbereich.
Governance-Daten
C8 - Umsatz aus bestimmten Aktivitäten
Ist das Unternehmen in einem oder mehreren der folgenden Sektoren tätig, muss es die daraus erzielten Umsätze angeben:
- die Herstellung verbotener Waffen (Antipersonenminen, Streumunition, chemische oder biologische Waffen);
- der Anbau und die Produktion von Tabak ;
- der Sektor fossile Brennstoffe (Kohle, Erdöl, Erdgas), mit einer Aufschlüsselung der Umsätze nach Quelle;
- die Herstellung von chemischen Erzeugnissen, d. h. Tätigkeiten, die unter die Abteilung 20.2 des Anhangs I der Verordnung (EG) Nr. 1893/2006 fallen.
Änderung gegenüber dem VSME: die Verpflichtung zur Offenlegung des Ausschlusses von EU-Referenzwerten für den ökologischen Wandel ist nicht mehr im Standard enthalten. Zudem beschränkt sich die „Herstellung von chemischen Erzeugnissen“ im Sinne der Abteilung 20.2 auf die Herstellung von Schädlingsbekämpfungs- und Pflanzenschutzmitteln.
C9 - Diversitätsquote im Leitungsorgan
Verfügt das Unternehmen über ein Leitungsorgan, muss es die Geschlechterdiversitätsquote offenlegen, die gemäß SFDR als Verhältnis der weiblichen zu den männlichen Mitgliedern berechnet wird.
Was sich zwischen VSME und VS ändert: die Zusammenfassung
Dieser letzte Punkt verdient Aufmerksamkeit: Die praktische Anwendungshilfe ist nicht mehr Teil des regulatorischen Textes. Die EFRAG veröffentlicht sie nun separat in ihrem Knowledge Hub mit einem explizit nicht bindendenStatus; sie „erweitert oder ergänzt“ die Bestimmungen der delegierten Verordnung nicht. In der Praxis bleibt sie jedoch unverzichtbar: Sie liefert die Berechnungsformeln, Berichtsformate, Grundlagen für Emissionsfaktoren und operativen Definitionen, die der reine Gesetzestext nicht enthält.
Warum haben Unternehmen ein großes Interesse daran, den VS-Standard anzuwenden?
Obwohl die Anwendung freiwillig bleibt, stellt der VS-Standard eine strategische Chance für europäische Unternehmen dar, die nicht unter die CSRD fallen.
Sich vor übermäßigen Anforderungen aus der Wertschöpfungskette schützen
Dies ist das neue und wahrscheinlich entscheidende Argument. Für Geschäftsjahre, die am oder nach dem 1. Januar 2027 beginnen, kann ein Unternehmen mit bis zu 1.000 Mitarbeitern den value chain cap gegenüber einem Auftraggeber geltend machen, der Informationen verlangt, die über die 23 in Anhang II aufgeführten Datenpunkte hinausgehen. Die Norm zu beherrschen bedeutet, genau zu wissen, wo die Grenzen der Auskunftspflicht liegen.
Markterwartungen antizipieren
Investoren, Banken und Großunternehmen fordern zunehmend mehr Transparenz bei ESG-Kriterien. Die Anwendung der VS ermöglicht es, die nichtfinanzielle Berichterstattung zu strukturieren und die Erwartungen von Geschäftspartnern in einem anerkannten Format zu erfüllen.
Zugang zu Finanzierungen erleichtern
Finanzinstitute beziehen zunehmend ESG-Kriterien in ihre Kredit- und Investitionsentscheidungen ein. Anhang C der Norm legt zudem explizit die Entsprechungen zwischen den VS-Indikatoren und den Anforderungen der SFDR, der Säule 3 der EBA sowie der Benchmark-Verordnung fest. Ein Unternehmen, das die VS anwendet, liefert somit direkt die Daten, die seine Kapitalgeber selbst berichten müssen.
Auf eine mögliche künftige Berichtspflicht vorbereiten
Auch wenn die VS derzeit noch freiwillig ist, entwickelt sich die Regulierung schnell. Wer sich schon jetzt mit diesen Standards vertraut macht, verschafft sich einen Vorsprung und vermeidet eine abrupte Umstellung, sollten diese Normen in Zukunft verpflichtend werden.
Risikomanagement optimieren und Resilienz stärken
Die nichtfinanzielle Berichterstattung ist mehr als nur eine administrative Pflicht. Sie hilft dabei, Schwachstellen zu identifizieren, Klima-, Sozial- und Governance-Risiken frühzeitig zu erkennen und robustere Strategien zu entwickeln.
Sich im Wettbewerb differenzieren
Ein klares und strukturiertes Engagement für Nachhaltigkeit ist ein Wettbewerbsvorteil. Es stärkt das Markenimage, zieht neue Talente an und ermöglicht es, sich bei Kunden oder in Ausschreibungen von der Konkurrenz abzuheben.
Fazit
Die VS-Norm ist Teil eines Rahmens zur Vereinfachung und Harmonisierung der Nachhaltigkeitsberichterstattung für Unternehmen, die nicht unter die CSRD fallen. Die Überführung in einen delegierten Rechtsakt und insbesondere das Inkrafttreten des value chain cap für Geschäftsjahre ab dem 1. Januar 2027 machen sie zu weit mehr als einem optionalen Referenzrahmen: Sie ist nun die gemeinsame Sprache den Austausch von Nachhaltigkeitsinformationen zwischen großen Auftraggebern und der Wertschöpfungskette.
Die Einführung des VS-Standards schon heute bedeutet, Markterwartungen vorwegzunehmen, den Austausch mit Partnern abzusichern und sich als Akteur zu positionieren, der sich für den nachhaltigen Wandel einsetzt.
Quellen:
- „VS (ehemals VSME): Den freiwilligen Standard für KMU verstehen“, Portail RSE (französische Regierung), 30.07.2026
- „Delegierte Verordnung (EU) 2026/1560 der Kommission vom 3. Juli 2026 zur Ergänzung der Richtlinie 2013/34/EU des Europäischen Parlaments und des Rates durch die Festlegung von Nachhaltigkeitsberichterstattungsstandards zur freiwilligen Anwendung durch Unternehmen, die durch die Obergrenze der Wertschöpfungskette geschützt sind“, Europäische Kommission, 03.07.2026
- „Freiwilliger Berichterstattungsstandard für KMU (VSME)“, EFRAG-Seite
- „EFRAG Freiwilliger Nachhaltigkeitsberichterstattungsstandard für nicht börsennotierte KMU (VSME)“, EFRAG, 17.12.2024
- „Delegierte Verordnung (EU) 2020/1818 der Kommission vom 17. Juli 2020 zur Ergänzung der Verordnung (EU) 2016/1011 des Europäischen Parlaments und des Rates im Hinblick auf Mindeststandards für EU-Referenzwerte für den klimabedingten Wandel und auf das Pariser Abkommen ausgerichtete EU-Referenzwerte“, Europäische Kommission, 17.07.2020