



🔎 Ce qu'il faut retenir
- La norme VS remplace la VSME et devient le référentiel européen officiel de reporting volontaire pour les entreprises non soumises à la CSRD.
- Elle s’appuie sur deux modules, un socle de base de 11 indicateurs et un module complet de 9 indicateurs supplémentaires.
- La VS reprend les grands principes de la double matérialité sans imposer d’analyse formelle, et couvre les principaux enjeux environnementaux, sociaux et de gouvernance.
- Le “value chain cap” limite à 23 points de donnée ce qu’un grand donneur d’ordre peut exiger d’une entreprise de 1 000 salariés ou moins à partir de 2027
La norme VS offre aux micro-entreprises, TPE, PME et ETI un cadre simplifié pour structurer leur reporting de durabilité et répondre aux attentes de leurs parties prenantes. Découvrez ce que contient cette version allégée de la CSRD, ce qui change par rapport à la VSME, et comment vous en servir pour constituer et publier votre rapport de durabilité.
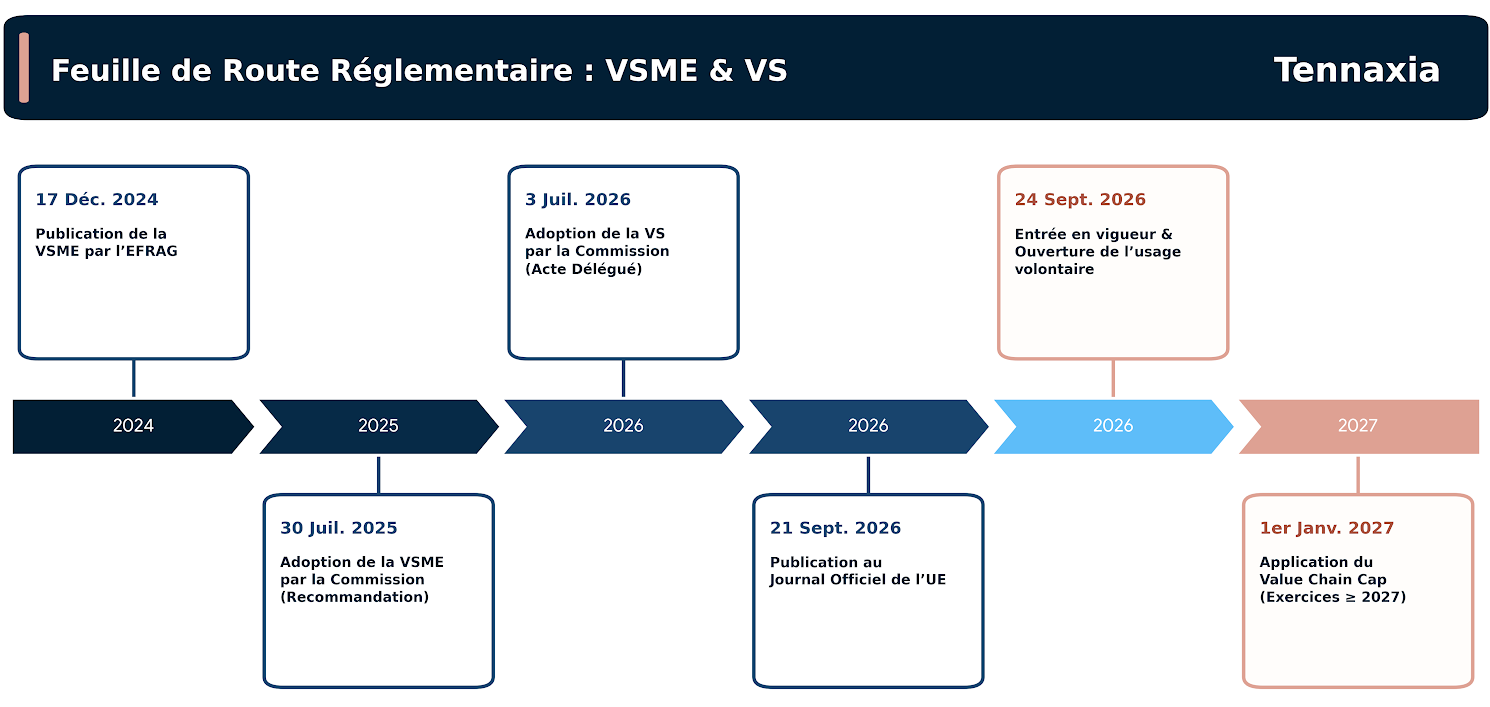
Le 3 juillet 2026, la Commission européenne a adopté la norme VS (Voluntary Standard), un cadre de reporting de durabilité destiné aux entreprises non soumises à la CSRD. Publiée au Journal officiel de l’Union européenne le 21 septembre 2026 et entrée en vigueur le 24 septembre 2026, elle prend la suite de la VSME et change de nature juridique : là où la VSME n’était qu’une recommandation, la VS est un acte délégué.
Ce changement de statut n’est pas cosmétique. La VS devient le référentiel officiel du value chain cap, ce plafond qui limite ce qu’une grande entreprise soumise à la CSRD peut réclamer aux entreprises de sa chaîne de valeur. Autrement dit : une norme volontaire dans son adoption, mais qui produit des effets juridiques opposables dès lors qu’un donneur d’ordre sollicite ses fournisseurs.
Qu’est-ce que la norme VS (ex-VSME) ?
La Commission européenne avait chargé l’EFRAG de développer une norme volontaire de rapport de durabilité destinée aux micro-entreprises, TPE et PME.
Cette norme, la VSME (Voluntary Sustainability reporting standard for SMEs), a été publiée par l’EFRAG le 17 décembre 2024, puis adoptée par la Commission européenne le 30 juillet 2025 sous forme de recommandation.
Le paquet Omnibus I a ensuite demandé à la Commission de transformer cette norme volontaire en acte délégué. C’est chose faite avec le règlement délégué (UE) 2026/1560 du 3 juillet 2026, qui établit les « normes de reporting de durabilité à usage volontaire pour les entreprises protégées par le plafond de la chaîne de valeur ». La VSME, dans sa version recommandation, cède donc la place à la VS.
Une norme qui s’inscrit dans le cadre du Pacte vert européen et de la CSRD
Si la norme VS s’adresse aux entreprises qui ne sont pas soumises à la CSRD, elle s’inscrit dans un projet complet de normalisation européenne des rapports de durabilité. Deux textes ont été publiés le même jour au Journal officiel, le 21 septembre 2026 :
L’EFRAG a ainsi publié un ensemble de normes :
- les ESRS révisés : règlement délégué (UE) 2026/1563, qui simplifie et remplace le jeu de normes de 2023 applicable aux entreprises soumises à la CSRD
- la norme VS : règlement délégué (UE) 2026/1560, destinée aux entreprises restées hors du champ de la CSRD.
La VS a été construite en cohérence avec les ESRS : elle couvre les mêmes enjeux de durabilité, mais avec des exigences proportionnées aux capacités et aux caractéristiques des entreprises visées, y compris les micro-entreprises. Le texte précise explicitement qu’elle n’impose aucune obligation légale de reporting, contrairement aux ESRS.
Quel est l’objectif de la norme VS ?
L’objectif principal de la VS est de faciliter la mise en phase des entreprises hors CSRD avec les attentes de leurs relations d’affaires en matière de durabilité, en leur fournissant un cadre plus accessible, proportionné et adapté à leur taille et à leurs ressources.
Le texte lui assigne quatre finalités :
- répondre aux besoins de données des entreprises soumises au reporting obligatoire qui sollicitent des informations de durabilité auprès de leur chaîne de valeur ;
- répondre aux besoins des banques et des investisseurs, et donc faciliter l’accès au financement ;
- améliorer la gestion des enjeux de durabilité auxquels ces entreprises font face (pollution, santé et sécurité au travail) pour soutenir leur croissance et renforcer leur résilience à court, moyen et long terme ;
- contribuer à une économie plus durable et plus inclusive.
Quelles sont les entreprises concernées par la VSME ?
C’est l’un des changements majeurs par rapport à la VSME. Le critère n’est plus la qualification de PME, mais un seuil unique d’effectif : la VS s’adresse aux entreprises qui, à la date de clôture de leur bilan, n’ont pas dépassé une moyenne de 1 000 salariés au cours de l’exercice précédent.
Concrètement, cela ouvre la norme bien au-delà des TPE et PME : les ETI et une part significative des grandes entreprises non cotées entrent dans son champ d’usage. Depuis l’entrée en vigueur du texte, toute entreprise non soumise aux obligations de reporting de la CSRD peut appliquer la VS.
La norme prévoit par ailleurs un second seuil, interne cette fois : un certain nombre d’indicateurs, essentiels pour les autres entreprises, deviennent volontaires pour les entreprises de 10 salariés ou moins. Le texte les signale entre crochets.
Quel impact l’Omnibus européen a-t-il eu sur la VS ?
Le paquet Omnibus I a profondément transformé le paysage du reporting extra-financier en Europe. Il a ajusté les dispositions de la CSRD, de la CSDDD et de la Taxonomie verte en tenant compte des réalités économiques des entreprises européennes.
Le champ de la CSRD est désormais recentré sur les entreprises de plus de 1 000 salariés réalisant plus de 450 millions d’euros de chiffre d’affaires net, ce qui exclut la grande majorité des entreprises initialement concernées par l’obligation de reporting.
Pour autant, ces entreprises restent soumises aux demandes de leurs parties prenantes — investisseurs, banques, grands donneurs d’ordre — qui souhaitent continuer à recevoir des informations ESG. C’est ici que la VS prend tout son sens : elle constitue un cadre structuré et harmonisé pour répondre à ces attentes sans imposer une charge administrative excessive.
En élargissant le champ d’usage de la norme aux entreprises jusqu’à 1 000 salariés, l’Omnibus en fait un standard de marché de fait, en particulier pour les ETI et les entreprises travaillant avec de grands groupes soumis à la CSRD. Sans que cela soit obligatoire, ces entreprises auront néanmoins intérêt, au regard de leur taille et de leurs enjeux, à compléter cette base réglementaire par des indicateurs sectoriels et/ou stratégiques lorsqu’elles en disposent.
Le value chain cap : ce qu’un donneur d’ordre peut vous demander
C’est la nouveauté structurante de la VS, et la raison pour laquelle elle a été transformée en acte délégué.
Le principe
Le value chain cap est un plafond d’information. Il interdit à une entreprise soumise au reporting obligatoire d’exiger, d’une entreprise de sa chaîne de valeur comptant 1 000 salariés ou moins en moyenne sur l’exercice précédent, des informations allant au-delà de ce que prévoit la VS.
L’objectif est d’éviter l’effet de ruissellement : sans ce plafond, les exigences de la CSRD et de la CSDDD se reporteraient mécaniquement, contrat après contrat, sur des entreprises qui n’ont ni les moyens ni l’obligation d’y répondre.
Ce plafond s’applique aux exercices ouverts à compter du 1er janvier 2027.
La liste précise des informations opposables
L’annexe II du règlement délégué ne renvoie pas à la norme dans son ensemble : elle énumère 23 points de donnée, et eux seuls, qu’un donneur d’ordre peut réclamer. La liste distingue deux régimes selon l’effectif de l’entreprise sollicitée.
Deux informations utiles de ce tableau :
- 15 des 23 points relèvent du module de base, 8 du module complet. Une entreprise qui a complété les deux modules a donc, de fait, déjà répondu à tout ce qu’on peut lui demander.
- Aucun indicateur environnemental n’est opposable à une entreprise de 10 salariés ou moins. Ni énergie, ni GES, ni eau, ni déchets.
Les grands principes de la norme VS
La norme VS établit un cadre clair pour la préparation des rapports de durabilité. Elle s’appuie sur des principes qui visent à la fois à garantir la qualité de l’information divulguée et à réduire la charge administrative des entreprises concernées.
Qualité de l’information
Si la VS n’exige pas d’analyse de double matérialité, elle en conserve les grands principes. Les entreprises doivent divulguer comment elles ont eu, ou sont susceptibles d’avoir, des impacts positifs ou négatifs sur l’environnement et les personnes à court, moyen et long terme. Elles doivent également préciser comment les enjeux environnementaux et sociaux affectent ou sont susceptibles d’affecter leur situation financière, leurs performances et leurs flux de trésorerie.
Comme pour la CSRD, les informations communiquées doivent être pertinentes, fidèles, comparables, compréhensibles et vérifiables. Selon leurs activités, les entreprises peuvent, et devraient, inclure des indicateurs ou des analyses complémentaires reflétant les enjeux propres à leur secteur. Cela concerne notamment les émissions de GES de Scope 3, dont la déclaration n’est pas exigée par la VS mais dont la norme précise qu’elle peut être appropriée pour les entreprises des secteurs de l’industrie, de l’agroalimentaire, de la construction immobilière et de l’emballage.
Comparabilité des informations
À partir de la deuxième année de reporting, les entreprises devront fournir des informations comparatives par rapport à l’exercice précédent, sauf pour les indicateurs publiés pour la première fois.
Principe du “si applicable”
Certains indicateurs ne concernent que des situations spécifiques. L’entreprise n’est tenue de les renseigner que si les circonstances décrites sont applicables à son activité. Lorsqu’une entreprise ne fournit pas une information de ce type, il est supposé par défaut qu’elle n’est pas applicable dans son contexte.
Intégration des filiales
Si l’entreprise est la société mère d’un groupe, il est recommandé qu’elle prépare son rapport sur une base consolidée, en y intégrant les informations de ses filiales. Dans ce cas, les filiales sont exemptées de reporting.
Périodicité et accessibilité du rapport
Si le rapport est préparé pour répondre aux besoins de grandes entreprises ou de banques exigeant une mise à jour annuelle, il doit être établi annuellement. Lorsque l’entreprise produit des états financiers, le rapport de durabilité doit porter sur une période cohérente avec eux. Si certaines données n’ont pas évolué d’une année sur l’autre, l’entreprise peut simplement l’indiquer et renvoyer au rapport précédent.
La norme prévoit également une articulation avec l’EMAS : une entreprise publiant une déclaration environnementale au titre du règlement (CE) n° 1221/2009 peut présenter les informations EMAS et VS dans un rapport unique, les éléments communs n’étant alors présentés qu’une seule fois.
La fonction première de ce rapport est d’informer les partenaires commerciaux, actuels ou potentiels. L’entreprise peut choisir de le rendre public, en l’intégrant à une section distincte de son rapport de gestion si elle en publie un, ou sous forme de document séparé.
Incorporation d’éléments par référence
Pour éviter de publier deux fois la même information, l’entreprise peut renvoyer, dans son rapport de durabilité, à des informations publiées dans d’autres documents accessibles au même moment et depuis le même ensemble documentaire.
Protection des informations sensibles
L’entreprise peut omettre quatre catégories d’informations :
- dans des cas exceptionnels, une information dont la divulgation nuirait gravement à sa position commerciale ;
- une information relevant du capital intellectuel, de la propriété intellectuelle, du savoir-faire, de l’information technologique ou des résultats de l’innovation, qualifiée de secret d’affaires ;
- une information classifiée ;
- une information devant être protégée en vertu d’autres textes de l’Union ou du droit national, ou pour préserver la vie privée ou la sécurité d’une personne physique ou la sécurité d’une personne morale.
Deux conditions cumulatives encadrent cette faculté : l’entreprise déclare, pour chaque point de donnée omis, qu’elle a fait usage de cette exemption (au titre du point b de l’indicateur B1), et elle réexamine à chaque date de clôture si l’omission reste justifiée.
Cohérence avec les états financiers
Lorsque l’entreprise publie des états financiers, les informations de son rapport de durabilité doivent être cohérentes avec ceux-ci pour la même période, et présentées de manière à faciliter la compréhension des liens entre les deux, par exemple au moyen de renvois appropriés.
Une structure en deux niveaux : norme basique et norme complète
La norme VS est composée de deux modules : un module de base (Basic Module) et un module complet (Comprehensive Module).
La modularité reste l’un des principes directeurs de la norme. Les entreprises ont le choix entre deux options au moment de produire leur rapport de durabilité, et doivent déclarer explicitement laquelle elles retiennent :
- OPTION A : module de base seul ;
- OPTION B : module de base et module complet.
Un module doit être respecté dans son intégralité, sous la seule réserve du principe « si applicable ». Et l’application du module de base est un prérequis à celle du module complet.
Le module de base de la norme VSME
Le module de base est l’approche cible des micro-entreprises et constitue le socle minimal pour toutes les autres.
Il se compose de 11 indicateurs structurés sur les piliers ESG: environnement, social, conduite des affaires.
Les entreprises complétant uniquement ce module mais souhaitant fournir des informations complémentaires peuvent sélectionner certaines données du module complet pour enrichir leur rapport.
Informations générales
B1 - Bases de préparation
L’entreprise doit y préciser :
- l’option retenue (module de base seul, ou module de base et module complet), assortie d’une déclaration explicite de conformité à la norme ;
- les informations omises au titre de la protection des informations sensibles, le cas échéant ;
- si le rapport est établi sur une base individuelle ou consolidée ;
- en cas de rapport consolidé, la liste des filiales couvertes, avec leur siège social ;
- un socle d’informations générales : forme juridique, code(s) NACE, total de bilan, chiffre d’affaires, nombre de salariés (en effectif ou en équivalent temps plein), pays d’activité principale et localisation des actifs significatifs, et géolocalisation des sites détenus, loués ou gérés.
L’entreprise doit également décrire brièvement les certifications ou labels de durabilité qu’elle a obtenus, en précisant le cas échéant l’organisme émetteur, la date et la note obtenue.
🔍 À noter : la guidance EFRAG précise que la géolocalisation doit être fournie site par site, en points spatiaux pour les unités ponctuelles ou en polygones pour les sites étendus (exploitation agricole, mine, installation), avec une précision de cinq décimales.
B2 - Pratiques, politiques et initiatives futures pour la transition vers une économie plus durable
Si l’entreprise a mis en place des pratiques, politiques ou initiatives futures pour sa transition vers une économie plus durable, elle doit l’indiquer et préciser si elle dispose :
- de pratiques : par exemple des efforts de réduction de la consommation d’eau et d’électricité, de réduction des émissions de GES, de prévention de la pollution, d’amélioration de la sécurité des produits, des conditions de travail ou de l’égalité de traitement, ou encore des partenariats liés à des projets de durabilité ;
- de politiques sur les enjeux de durabilité, en précisant si elles sont publiques, et s’il existe des politiques environnementales, sociales ou de gouvernance distinctes ;
- d’initiatives futures ou de plans prospectifs en cours de déploiement ;
- de cibles permettant de suivre la mise en œuvre de ces politiques.
L’appendice B de la norme fournit une liste d’enjeux de durabilité pouvant être couverts. La guidance EFRAG propose de structurer la réponse en une grille croisant dix enjeux (changement climatique, pollution, eau, biodiversité, économie circulaire, personnel propre, travailleurs de la chaîne de valeur, communautés affectées, consommateurs et utilisateurs finaux, conduite des affaires) avec trois questions : existence, accessibilité publique, existence de cibles.
Données environnementales
B3 - Énergie et émissions de gaz à effet de serre
[Volontaire pour les entreprises de 10 salariés ou moins]
L’entreprise doit indiquer sa consommation totale d’énergie en MWh. Si elle peut obtenir l’information nécessaire, elle fournit une ventilation croisant électricité (telle que facturée) et combustibles d’une part, énergie renouvelable et non renouvelable d’autre part.
Elle renseigne également ses émissions brutes absolues estimées de GES sur la période, en tonnes d’équivalent CO2, en s’appuyant sur le GHG Protocol :
- les émissions de Scope 1 (sources détenues ou contrôlées) ;
- les émissions de Scope 2 en approche location-based (production de l’énergie achetée : électricité, chaleur, vapeur, froid).
🔍 À noter : la guidance EFRAG admet explicitement le recours à l’EN ISO 14064-1 en substitution du GHG Protocol si ce référentiel est mieux adapté aux besoins de l’entreprise.
B4 - Pollution de l'air, de l'eau et du sol
L’entreprise doit déclarer les émissions de polluants dans l’air, l’eau et le sol issues de ses propres opérations, dès lors qu’elle est tenue de les déclarer aux autorités compétentes en vertu du droit de l’Union ou du droit national, ou qu’elle les déclare volontairement dans le cadre d’un système de management environnemental.
Si cette information est déjà publique, l’entreprise peut renvoyer au document où elle figure, par exemple au moyen d’un lien.
🔍 À noter : sont principalement visés les exploitants d’installations relevant de la directive IED, soit environ 75 000 installations dans l’Union. Point d’attention souligné par la guidance : le registre européen collecte au niveau de l’installation, alors que la VS demande un total consolidé à l’échelle de l’entreprise.
B5 - Biodiversité
Si l’entreprise dispose de sites ou de localisations dans ou à proximité d’une zone sensible pour la biodiversité, elle doit les publier, ainsi que le nom de la zone concernée.
🔍 À noter : la notion de « à proximité » recouvre un site chevauchant, même partiellement, ou adjacent à une zone sensible. Un site extérieur et non adjacent peut également être qualifié de proche par le biais de sa zone d’influence.
B6 - Eau
[Volontaire pour les entreprises de 10 salariés ou moins]
L’entreprise doit indiquer son prélèvement total d’eau, c’est-à-dire la quantité d’eau introduite dans ses limites organisationnelles.
Si elle exploite des procédés de production fortement consommateurs d’eau — séchage, production d’énergie, fabrication, irrigation agricole — elle doit également publier sa consommation d’eau, calculée comme la différence entre le prélèvement et le rejet. Ces entreprises doivent en outre présenter séparément la quantité d’eau consommée sur les sites situés en zone de stress hydrique.
🔍 À noter : pour une entreprise qui prélève uniquement sur le réseau public et rejette à l’égout, la consommation est proche de zéro et peut être omise du rapport. Pour identifier les zones de stress hydrique, la guidance renvoie notamment à l’atlas WRI Aqueduct et à l’indicateur WEI+ de l’Agence européenne pour l’environnement, avec un seuil de référence de 40 %.
B7 - Utilisation des ressources, économie circulaire et gestion des déchets
[Volontaire pour les entreprises de 10 salariés ou moins]
L’entreprise doit préciser si elle applique des principes d’économie circulaire et, le cas échéant, comment.
En matière de déchets, elle indique :
- le poids total de déchets générés, avec une ventilation entre déchets dangereux et non dangereux ;
- la proportion de déchets détournés vers le recyclage ou la préparation au réemploi ;
- si elle opère dans un secteur mobilisant des flux de matières significatifs — industrie manufacturière, construction, emballage — le flux massique annuel des matières pertinentes.
🔍 À noter : la guidance précise que le détournement se mesure sur les déchets triés et envoyés aux opérateurs de recyclage ou de réemploi, et non sur les quantités effectivement recyclées en sortie de filière.
Indicateurs sociaux
B8 - Personnel - Caractéristiques générales
L’entreprise indique son nombre de salariés, en effectif ou en équivalent temps plein, ventilé selon trois axes :
- le type de contrat (temporaire ou permanent) ;
- le genre ;
- le pays du contrat de travail, si l’entreprise opère dans plus d’un pays.
Changement par rapport à la VSME : le taux de rotation du personnel ne figure plus dans le module de base. Il a été déplacé dans le module complet, en C5, et le seuil de 50 salariés qui le conditionnait a disparu.
B9 - Personnel - Santé et sécurité
L’entreprise publie, pour ses salariés :
- le nombre et le taux d’accidents du travail enregistrables ;
- sous réserve des restrictions légales, la somme des décès résultant d’accidents du travail et de maladies professionnelles enregistrables.
B10 - Personnel - Rémunération, négociations collectives et formation
L’entreprise doit préciser :
- si ses salariés perçoivent une rémunération égale ou supérieure au salaire minimum applicable dans le pays concerné, qu’il résulte de la loi ou d’une convention collective ;
- l’écart de rémunération en pourcentage entre les salariés femmes et hommes, si l’entreprise est déjà tenue de le déclarer en vertu du droit de l’Union ou d’une réglementation nationale ;
- la part des salariés couverts par une convention collective ;
- le nombre moyen annuel d’heures de formation par salarié.
Changement par rapport à la VSME : l’écart de rémunération n’est plus conditionné à un seuil de 150 salariés, mais à l’existence d’une obligation de déclaration préexistante. Et le nombre d’heures de formation n’est plus ventilé par genre.
Données sur la gouvernance
B11 - Condamnations et amendes pour corruption et pots-de-vin
En cas de condamnations et d’amendes sur la période, l’entreprise indique le nombre de condamnations et le montant total des amendes encourues pour violation des lois anticorruption.
🔍 À noter : la guidance restreint nettement l’assiette. Les condamnations visées sont des décisions pénales définitives. Les amendes doivent être obligatoires, versées au Trésor public et comptabilisées dans les états financiers de l’exercice, ce qui exclut les transactions négociées et les provisions non décaissées.
Le module complet de la norme VS
Les entreprises qui souhaitent compléter ce module doivent en premier lieu compléter le module de base.
Ce module s’adresse aux entreprises qui doivent fournir des informations extra-financières à leurs parties prenantes. Il a été conçu pour répondre aux demandes des banques, investisseurs et grands donneurs d’ordre, et reflète leurs propres obligations réglementaires ainsi que les informations dont ils ont besoin pour évaluer le profil de risque de durabilité de l’entreprise, en tant que fournisseur ou emprunteur potentiel.
La norme propose d’ailleurs, dans son appendice C, une table de correspondance avec la SFDR, le Pilier 3 de l’ABE et le règlement Indices de référence, destinée aux acteurs des marchés financiers qui utilisent ces informations.
Le module complet est constitué de 9 indicateurs, également structurés en trois grandes parties : Environnement, Social et Gouvernance.
Informations générales
C1 - Stratégie : Business Model et initiatives en matière de développement durable
[Volontaire pour les entreprises de 10 salariés ou moins]
L’entreprise divulgue les éléments clés de son modèle d’affaires et de sa stratégie :
- une description des groupes significatifs de produits et/ou services proposés ;
- une description des marchés significatifs sur lesquels elle opère (B2B, gros, détail, pays) ;
- une description de ses principales relations d’affaires (fournisseurs clés, clients, canaux de distribution) ;
- si la stratégie comporte des éléments clés liés aux enjeux de durabilité, une brève description de ces éléments.
🔍 À noter : la guidance EFRAG précise que la description des relations d’affaires doit inclure le nombre estimé de fournisseurs, ainsi que leurs secteurs et leurs pays.
C2 - Description des pratiques, des politiques et des initiatives futures pour la transition vers une économie plus durable
L’entreprise doit décrire brièvement les pratiques, politiques ou initiatives qu’elle a déclarées en B2, ainsi que les actions qui en découlent. Si la pratique, la politique ou l’initiative couvre des fournisseurs ou des clients, elle doit le mentionner. Elle décrit également les cibles identifiées en B2 pour suivre la mise en œuvre de ses politiques.
Elle peut, à titre facultatif, indiquer le niveau hiérarchique le plus élevé (personne ou organe) responsable de la mise en œuvre de ces pratiques, politiques et initiatives.
Données environnementales
Considérations sur les émissions de Scope 3 (en complément du B3)
La norme ne crée pas d’indicateur numéroté sur le Scope 3, mais y consacre une section. Selon le type d’activités, la quantification du Scope 3 peut être appropriée pour rendre compte des impacts de la chaîne de valeur sur le climat. Les entreprises des secteurs de l’industrie, de l’agroalimentaire, de la construction immobilière et de l’emballage sont explicitement citées comme susceptibles d’avoir des catégories de Scope 3 significatives.
Si l’entreprise choisit de publier cette métrique, elle se réfère aux 15 catégories du GHG Protocol et retient les catégories significatives sur la base de sa propre évaluation. Lorsqu’elle publie son Scope 3, elle le présente avec les informations du B3.
C3 - Objectifs de réduction des GES et transition climatique
[Volontaire pour les entreprises de 10 salariés ou moins]
Si l’entreprise a établi des objectifs de réduction de ses émissions de GES, elle les publie en valeurs absolues pour les Scopes 1 et 2 — et pour les catégories significatives de Scope 3 si elle s’est fixé de tels objectifs. Elle précise :
- l’année cible et la valeur cible ;
- l’année de référence et la valeur de référence ;
- les unités utilisées ;
- la part des Scopes 1, 2 et, le cas échéant, 3 couverte par l’objectif ;
- la liste des principales actions engagées pour l’atteindre.
Une entreprise opérant dans un secteur à fort impact climatique et ayant adopté un plan de transition pour l’atténuation du changement climatique peut fournir des informations à son sujet, en expliquant comment il contribue à la réduction des émissions. Si elle n’en a pas, elle doit indiquer si et, le cas échéant, quand elle compte en adopter un.
À noter : la guidance rappelle que les absorptions de carbone et les émissions évitées ne doivent pas être incluses dans les émissions brutes de l’entreprise, ces éléments relevant d’une comptabilité de projet distincte.
C4 - Risques climatiques
[Volontaire pour les entreprises de 10 salariés ou moins]
C’est l’indicateur qui se rapproche le plus de l’analyse de double matérialité de la CSRD, même s’il est largement simplifié.
Si l’entreprise a identifié des aléas climatiques et des événements de transition créant des risques pour elle, elle doit :
- les décrire brièvement ;
- indiquer comment elle a évalué l’exposition et la sensibilité de ses actifs, activités et chaîne de valeur à ces aléas et événements ;
- préciser les horizons temporels des aléas et événements identifiés ;
- indiquer si elle a engagé des actions d’adaptation au changement climatique.
Elle peut également publier les effets négatifs potentiels des risques climatiques sur sa performance financière ou ses opérations à court, moyen ou long terme, en indiquant si elle les évalue comme élevés, moyens ou faibles.
Indicateurs sociaux
C5 - Autres caractéristiques générales du personnel
[Volontaire pour les entreprises de 10 salariés ou moins pour le premier point]
L’entreprise doit publier son taux de rotation du personnel sur la période.
Elle peut par ailleurs publier, à titre facultatif :
- le ratio femmes/hommes au niveau du management ;
- le nombre de travailleurs indépendants sans personnel travaillant exclusivement pour elle, et de travailleurs temporaires mis à disposition par des entreprises exerçant principalement des activités liées à l’emploi.
Changement par rapport à la VSME : le seuil de 50 salariés a disparu. Le taux de rotation devient une exigence du module complet pour toutes les entreprises de plus de 10 salariés, et le ratio femmes/hommes au management passe en publication facultative.
C6 - Infors complémentaires sur le personnel — Politiques et processus en matière de droits humains
L’entreprise doit répondre aux questions suivantes :
- dispose-t-elle d’un code de conduite ou d’une politique droits humains pour son personnel ? [Volontaire pour les entreprises de 10 salariés ou moins]
- si oui, cette politique couvre-t-elle le travail des enfants, le travail forcé, la traite des êtres humains, la discrimination, la prévention des accidents, ou d’autres enjeux à préciser ?
- dispose-t-elle d’un mécanisme de traitement des réclamations pour son personnel ? [Volontaire pour les entreprises de 10 salariés ou moins]
C7 - Incidents négatifs graves en matière de droits humains
L’entreprise doit indiquer si elle a enregistré des incidents confirmés au sein de son personnel liés au travail des enfants, au travail forcé, à la traite des êtres humains, à la discrimination, ou à d’autres enjeux à préciser. Si oui, elle peut décrire les mesures prises pour y remédier.
Elle doit également indiquer si elle a connaissance d’incidents confirmés impliquant les travailleurs de sa chaîne de valeur, les communautés affectées, les consommateurs ou les utilisateurs finaux identifiés sur la période, et le cas échéant apporter des précisions.
À noter : la guidance restreint fortement la notion d’incident « confirmé ». Seuls sont visés les incidents étayés par une information objective, factuelle et vérifiable et ayant fait l’objet d’une constatation formelle par une juridiction, l’OCDE ou une autorité administrative. Les procédures en cours n’entrent pas dans le périmètre.
Données sur la gouvernance
C8 - Chiffre d’affaires provenant de certaines activités
Si l’entreprise est active dans un ou plusieurs des secteurs suivants, elle doit déclarer les revenus qui en sont issus :
- l’industrie des armes prohibées (mines antipersonnel, armes à sous-munitions, armes chimiques ou biologiques) ;
- la culture et la production de tabac ;
- le secteur des combustibles fossiles (charbon, pétrole, gaz), avec une désagrégation des revenus par source ;
- la production de produits chimiques, c’est-à-dire les activités relevant de la division 20.2 de l’annexe I du règlement (CE) n° 1893/2006.
Changement par rapport à la VSME : l’obligation de déclarer l’exclusion des indices de référence « Accord de Paris » de l’Union européenne ne figure plus dans la norme. Par ailleurs, la « production de produits chimiques » se limite, au sens de la division 20.2, aux pesticides et autres produits agrochimiques.
C9 - Ratio de diversité dans l’organe de gouvernance
Si l’entreprise dispose d’un organe de gouvernance, elle doit publier le ratio de diversité de genre correspondant, calculé conformément à la SFDR comme un ratio moyen de membres femmes rapporté aux membres hommes.
Ce qui change entre la VSME et la VS : la synthèse
Ce dernier point mérite attention : la guidance pratique d’application n’est plus dans le texte réglementaire. L’EFRAG la publie désormais à part, sur son Knowledge Hub, sous un statut explicitement non contraignant, elle « n’étend ni ne complète » les dispositions du règlement délégué. En pratique, elle reste indispensable : elle fournit les formules de calcul, les trames de restitution, les bases de facteurs d’émission et les définitions opérationnelles que le texte seul ne donne pas.
Pourquoi les entreprises ont tout intérêt à adopter la norme VS ?
Bien qu’elle reste volontaire dans son adoption, la norme VS représente une opportunité stratégique pour les entreprises européennes non soumises à la CSRD.
Se protéger des demandes excessives de la chaîne de valeur
C’est l’argument nouveau, et probablement le plus décisif. À partir des exercices ouverts au 1er janvier 2027, une entreprise de 1 000 salariés ou moins peut opposer le value chain cap à un donneur d’ordre qui lui réclamerait des informations au-delà des 23 points de donnée listés à l’annexe II. Maîtriser la norme, c’est savoir précisément où s’arrête ce qu’on peut vous demander.
Anticiper les attentes du marché
Les investisseurs, banques et grandes entreprises exigent de plus en plus de transparence sur les critères ESG. Adopter la VS permet de structurer sa communication extra-financière et de répondre aux attentes de ses partenaires commerciaux dans un format qu’ils reconnaissent.
Faciliter l’accès au financement
Les institutions financières intègrent progressivement des critères ESG dans leurs décisions de crédit et d’investissement. L’appendice C de la norme établit d’ailleurs explicitement la correspondance entre les indicateurs de la VS et les besoins de la SFDR, du Pilier 3 de l’ABE et du règlement Indices de référence. Une entreprise qui suit la VS produit donc directement les données que ses financeurs doivent eux-mêmes reporter.
Se préparer à une éventuelle obligation future
Même si la VS est aujourd’hui volontaire, la réglementation évolue rapidement. Se familiariser dès maintenant avec ces standards permet aux entreprises de prendre une longueur d’avance et d’éviter une adaptation brutale si ces normes deviennent obligatoires à l’avenir.
Optimiser sa gestion des risques et améliorer sa résilience
Le reporting extra-financier ne se limite pas à une contrainte administrative. Il permet d’identifier ses vulnérabilités, d’anticiper les risques climatiques, sociaux et de gouvernance, et d’adopter des stratégies plus robustes.
Se différencier commercialement
Un engagement clair et structuré en faveur du développement durable constitue un atout concurrentiel. Il renforce l’image de marque, attire de nouveaux talents et permet de se démarquer auprès des clients ou lors d’appels d’offres.
Conclusion
La norme VS s’inscrit dans un cadre de simplification et d’harmonisation du reporting de durabilité pour les entreprises restées hors du champ de la CSRD. Son passage au statut d’acte délégué, et surtout l’entrée en application du value chain cap aux exercices ouverts à compter du 1er janvier 2027, en font bien plus qu’un référentiel facultatif : c’est désormais le langage commun des échanges d’informations de durabilité entre grands donneurs d’ordre et chaîne de valeur.
Adopter dès aujourd’hui la norme VS, c’est anticiper les attentes du marché, sécuriser ses échanges avec ses partenaires et se positionner comme un acteur engagé dans la transition durable.
Sources :
- "VS (ex-VSME) : comprendre la norme volontaire pour les PME", Portail RSE (gouvernement français), 30/07/2026
- "Commission Delegated Regulation (EU) 2026/1560 of 3 July 2026 supplementing Directive 2013/34/EU of the European Parliament and of the Council by establishing sustainability reporting standards for voluntary use by undertakings protected by the value chain cap", Commission européenne, 03/07/2026
- “Voluntary reporting standard for SMEs (VSME)”, Page EFRAG
- “EFRAG Voluntary Sustainability Reporting Standard for non-listed SMEs (VSME)”, EFRAG, 17/12/2024
- “Commission Delegated Regulation (EU) 2020/1818 of 17 July 2020 supplementing Regulation (EU) 2016/1011 of the European Parliament and of the Council as regards minimum standards for EU Climate Transition Benchmarks and EU Paris-aligned Benchmarks”, Commission européenne, 17/07/2020